Geführte Beratung
Das Problemgespräch in 7 Stufen, die Objektvorstellung in 8 Kapiteln — du siehst immer, wo ihr gerade steht.

Ein privates Portfolio sorgfältig geprüfter Kapitalanlage-Immobilien. Persönliche Steuer- und Cashflow-Modelle. Ein Beraterprozess, der dich vom Erstgespräch bis zur Auflassung sichtbar führt.
* Steuervorteile nur bei Erfüllung der gesetzlichen Voraussetzungen und abhängig von den persönlichen Verhältnissen — die Sonderabschreibung nach § 7b EStG u. a. nur unterhalb der Baukostenobergrenze und mit Effizienzhaus 40 und QNG-Siegel, erhöhte Absetzungen nach § 7i/§ 7h EStG nur für bescheinigte Baumaßnahmen. Keine Steuerberatung.
Wir kaufen und bauen unsere Immobilien selbst.
Bevor wir sie dir zeigen, prüfen wir Lage, Objekt und Tragfähigkeit.
Als Bauträger verkaufen wir direkt — ohne lange Vertriebskette.
Seit über 20 Jahren.
Lage · Objekt · Tragfähigkeit
Wo steht die Wohnung — und wer will hier wohnen?
Wir schauen auf die ganze Stadt: Wächst sie, wie entwickeln sich Mieten und Kaufpreise, wie hoch ist der Leerstand? Dazu kommen amtliche Kennzahlen wie Einwohner, Bevölkerungsentwicklung, Bevölkerungsprognose und Baugenehmigungen — jede mit Quelle, Gebiet und Stand.
Was liegt vor der Tür? Wir listen die Ziele, die du zu Fuß und mit dem Auto erreichst, jeweils mit Minuten, und zeigen Parks, Wasser und Märkte der Umgebung auf der Karte. Dieselbe Übersicht steht in deinem Dossier.
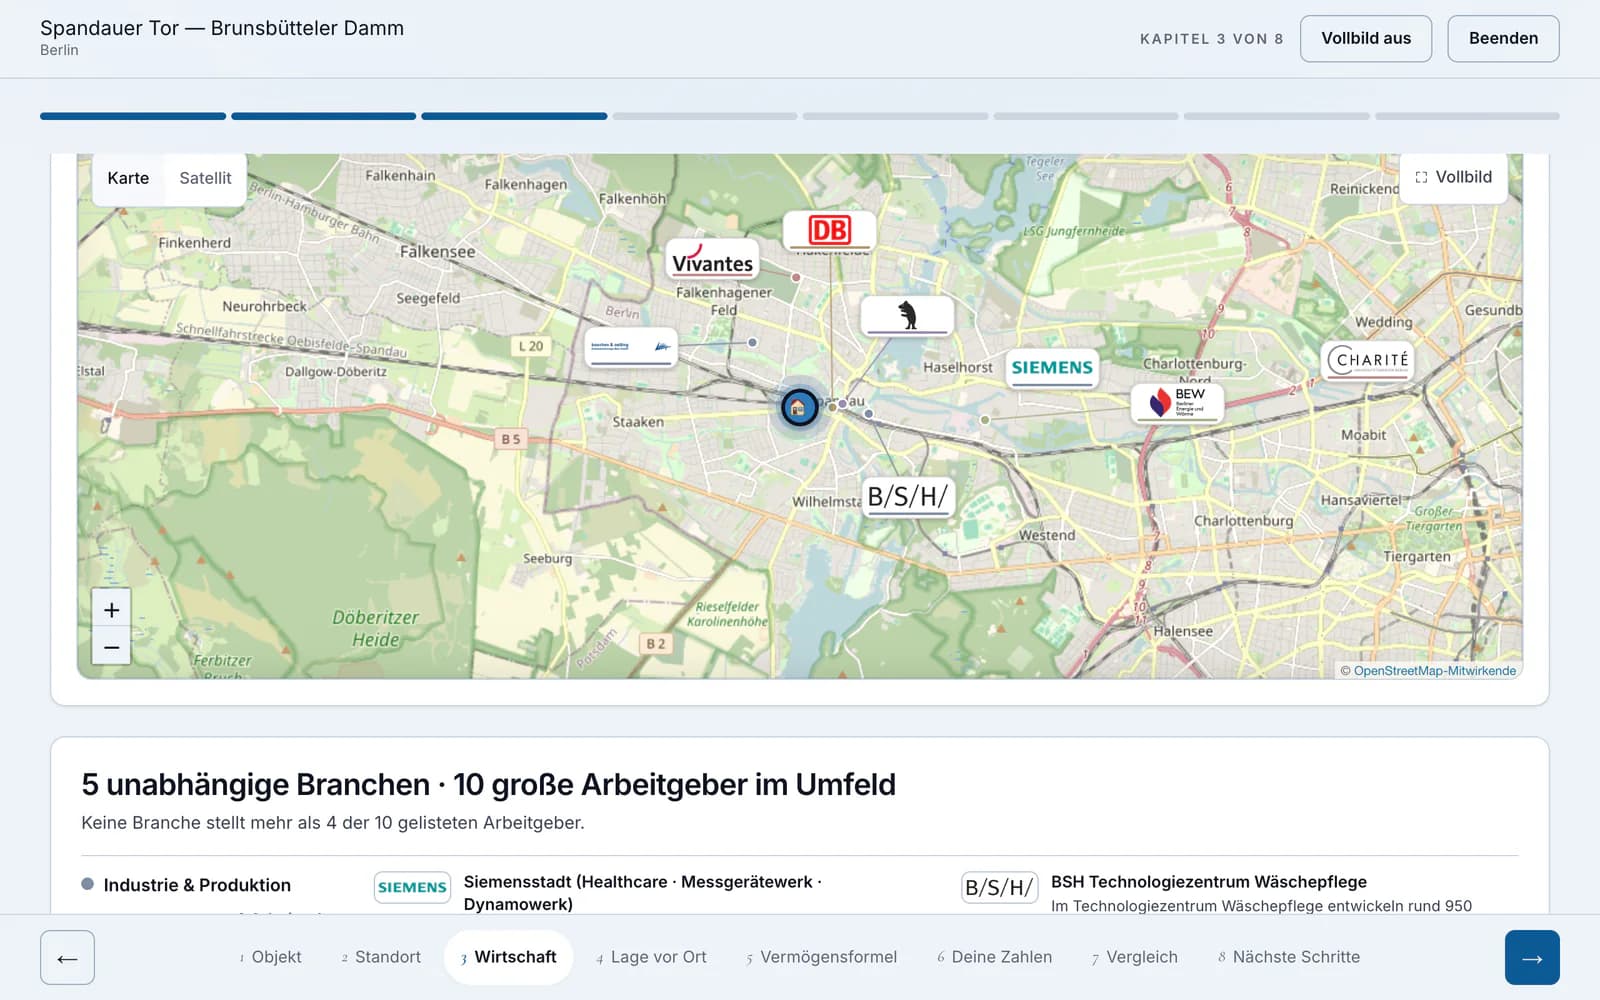
Wir zeigen die großen Arbeitgeber der Region mit ihrer Branche, zählen, aus wie vielen unabhängigen Branchen sie kommen, und nennen die Wirtschaftsleistung. So siehst du, ob die Lage von vielen Arbeitgebern getragen wird oder an wenigen hängt.
Wer zieht zu, wer pendelt ein, wie viele arbeiten vor Ort, und was haben die Menschen im Monat zur Verfügung? Diese Fragen beantworten die amtlichen Zahlen zu Wanderung, Pendlern, Beschäftigten am Arbeitsort und verfügbarem Einkommen.
Was wird gebaut — und von wem?
Daran messen wir jedes Objekt: kein Erstprojekt des Bauträgers, frühere Projekte vollständig verkauft und übergeben, Eigenkapital für Grundstück, Planung und Vertrieb nachgewiesen, niedrige Baukosten bei nachweisbarer Qualität, unabhängige Bauüberwachung (TÜV) und eine Fertigstellungsgarantie.
Energiestandard und Effizienzklasse zeigen wir so, wie sie am Objekt hinterlegt sind — beim Spandauer Tor zum Beispiel Energieklasse A+ und KfW 40 NH mit QNG Plus. Davon hängen die Förderung und die Sonder-AfA nach § 7b ab.
Aus dem Effizienzstandard des Gebäudes leiten wir die Förderstufe der KfW ab und daraus, wie viel Förderdarlehen je Wohnung möglich ist — nach den Merkblättern der KfW. In der Investitionsanalyse steht der Betrag im Blatt Finanzierung, neben dem Bankdarlehen.
Trägt sich die Wohnung — steuerlich und für dich?
ab 0,01 %¹KfW 296 · je nach Projekt10 Jahre Laufzeit · nach 2 tilgungsfreien Jahren volle Tilgung · höchstens 100.000 € je WohnungRepräsentatives Beispiel (KfW 296, Variante 35/5/10; die 0,01 % gelten für die Variante 10/2/10): Nettodarlehensbetrag 100.000 €, Sollzins 1,60 % p. a. gebunden für 10 Jahre, effektiver Jahreszins 1,61 %, Laufzeit 35 Jahre: 60 Monatsraten zu 133,33 € (nur Zinsen), danach 360 zu 349,94 €; Gesamtbetrag 133.978,06 €, wenn der Sollzins nach der Zinsbindung gleich bleibt. Den Kredit vergibt die Hausbank, ihre Konditionen können abweichen. Stand 06.10.2026.
Welche Abschreibung gilt, hängt vom Gebäude ab: beim Neubau degressiv nach § 7 Abs. 5a EStG, dazu die Sonder-AfA nach § 7b EStG, wenn ihre Bedingungen erfüllt sind, beim Denkmal § 7i. Das Portal rechnet sie Jahr für Jahr — bei der § 7b mit der gedeckelten Bemessung — und zeigt die Grundlagen in der Investitionsanalyse.
Das KfW-Darlehen rechnen wir mit den aktuellen Konditionen aus dem Konditionenanzeiger der KfW ein — mit der längsten Laufzeit des Programms, damit die Rate klein bleibt, und mit seinen tilgungsfreien Jahren. „Deine Zahlen“ zeigt den Mischzins aus Bank und KfW.
Dein Berater stellt deine Einnahmen der Lebenshaltung und der Rate gegenüber und prüft, ob die Wohnung in deinen Haushalt passt. Das Ergebnis besprecht ihr im Gespräch.

KfW-Programm 296 „Klimafreundlicher Neubau im Niedrigpreissegment“: 0,01 % Sollzins (0,01 % effektiv) in der Variante 10/2/10 — 10 Jahre Laufzeit, 2 tilgungsfreie Anlaufjahre, danach volle Tilgung in 8 Jahren, Zinsbindung 10 Jahre; höchstens 100.000 € je Wohnung; nur wenn das ganze Gebäude die Bedingungen des Programms erfüllt (unter anderem Effizienzhaus 55). Nicht jedes Objekt erfüllt sie. Stand: KfW-Konditionenanzeiger vom 06.10.2026, Merkblatt 296 (06/2026).
„Bevor wir ein Objekt zeigen, haben wir es selbst durchgerechnet – mit konservativen Annahmen, ohne Schönfärberei.“
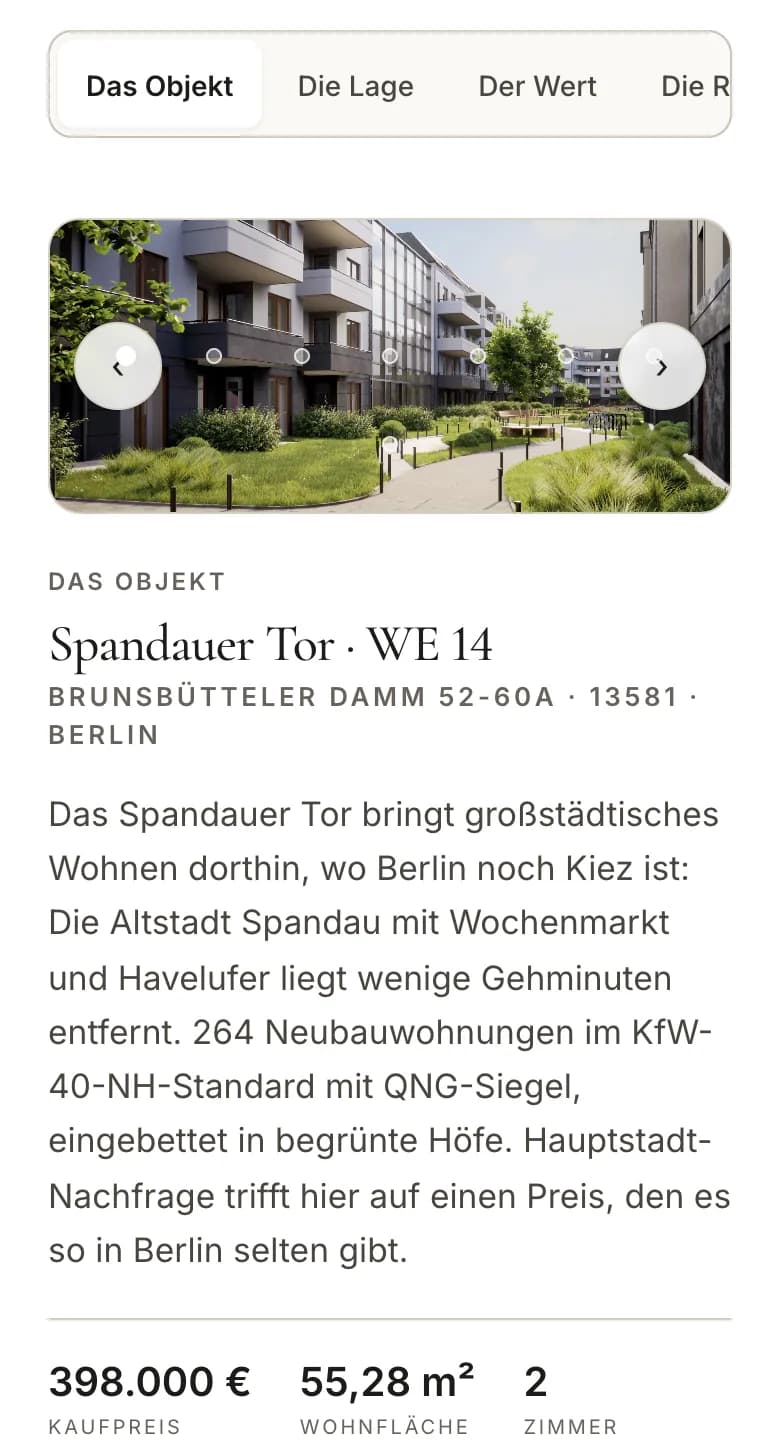
Das Problemgespräch in 7 Stufen, die Objektvorstellung in 8 Kapiteln — du siehst immer, wo ihr gerade steht.
Ein eigener Link nur für dich, geschützt mit einem Code per E-Mail: dein Objekt, deine Zahlen, deine Investitionsanalyse.
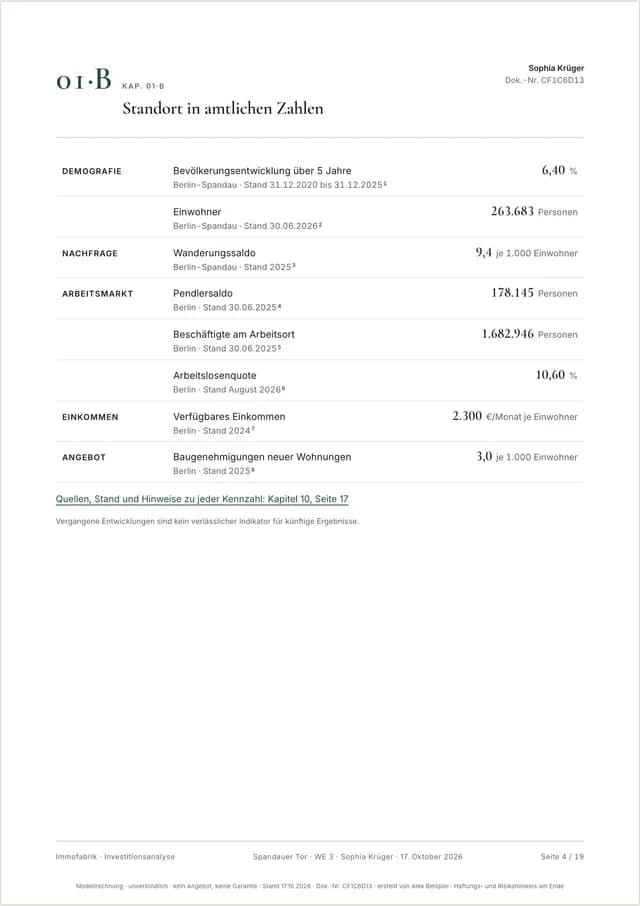
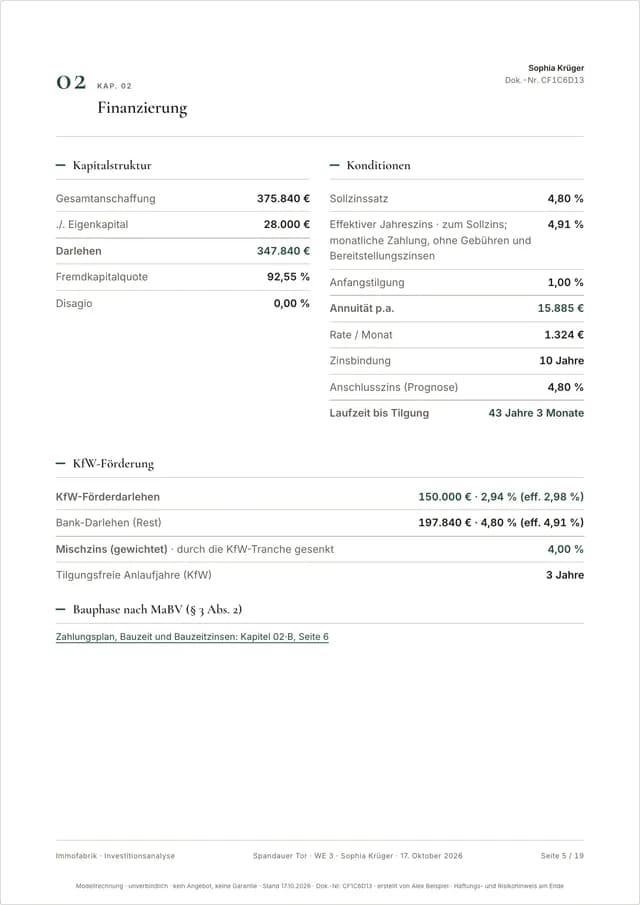
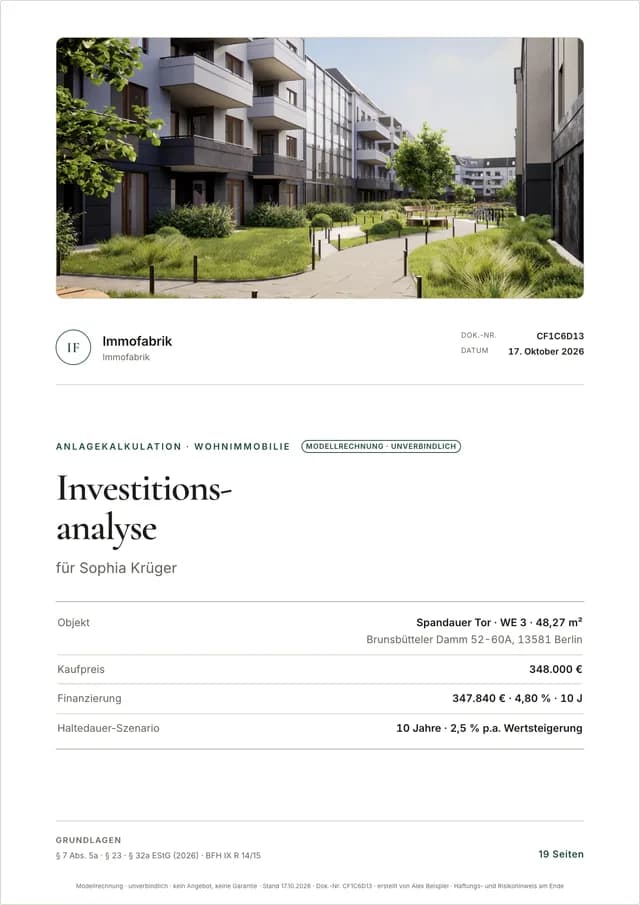
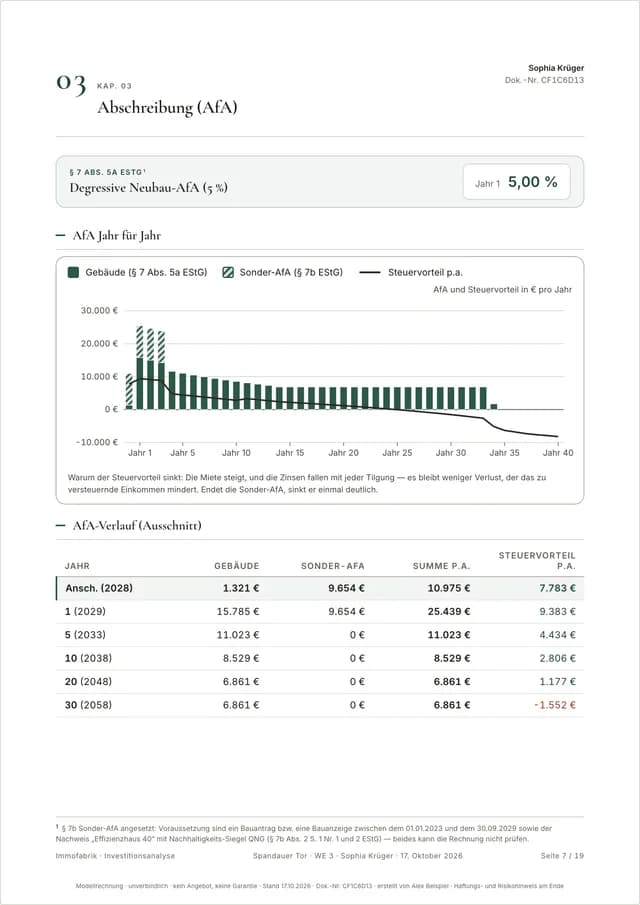
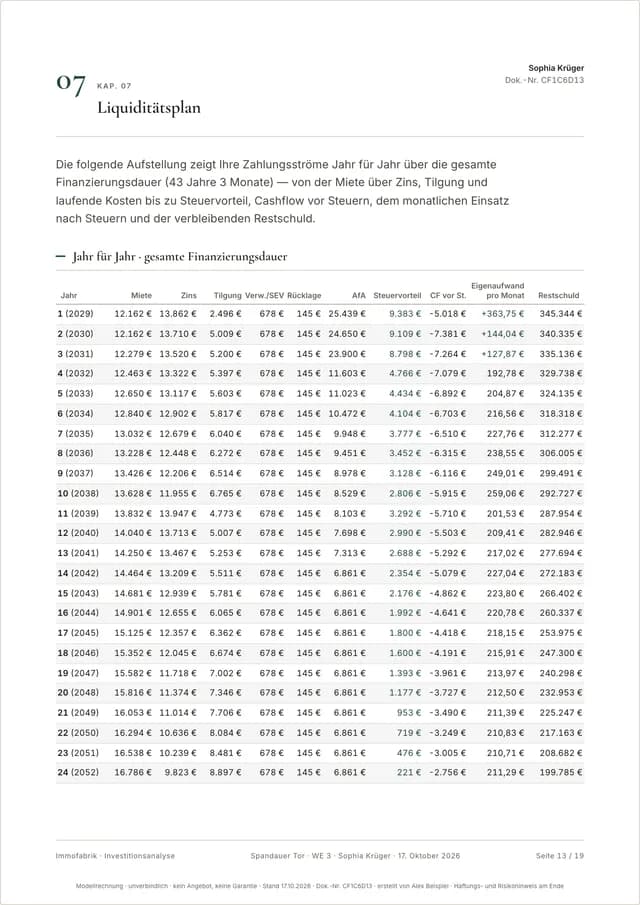
Auf A4 gedruckt oder als PDF, auf Deutsch und Englisch: Finanzierung, Abschreibung, Liquidität, Szenarien, Quellen.
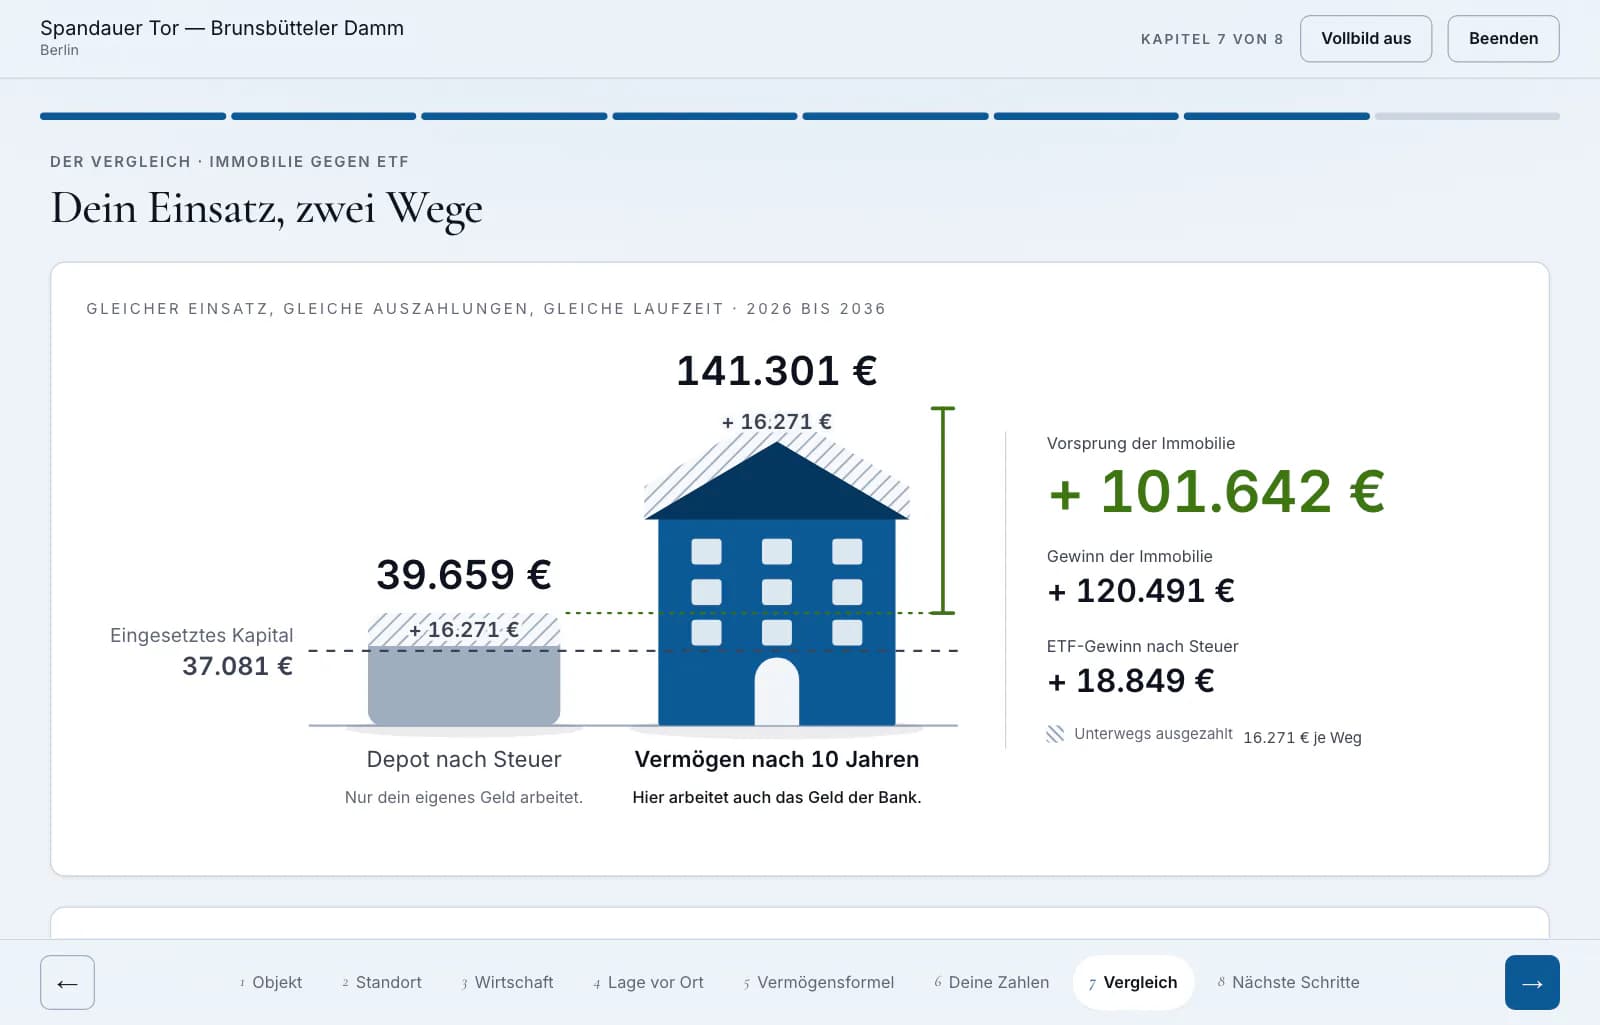
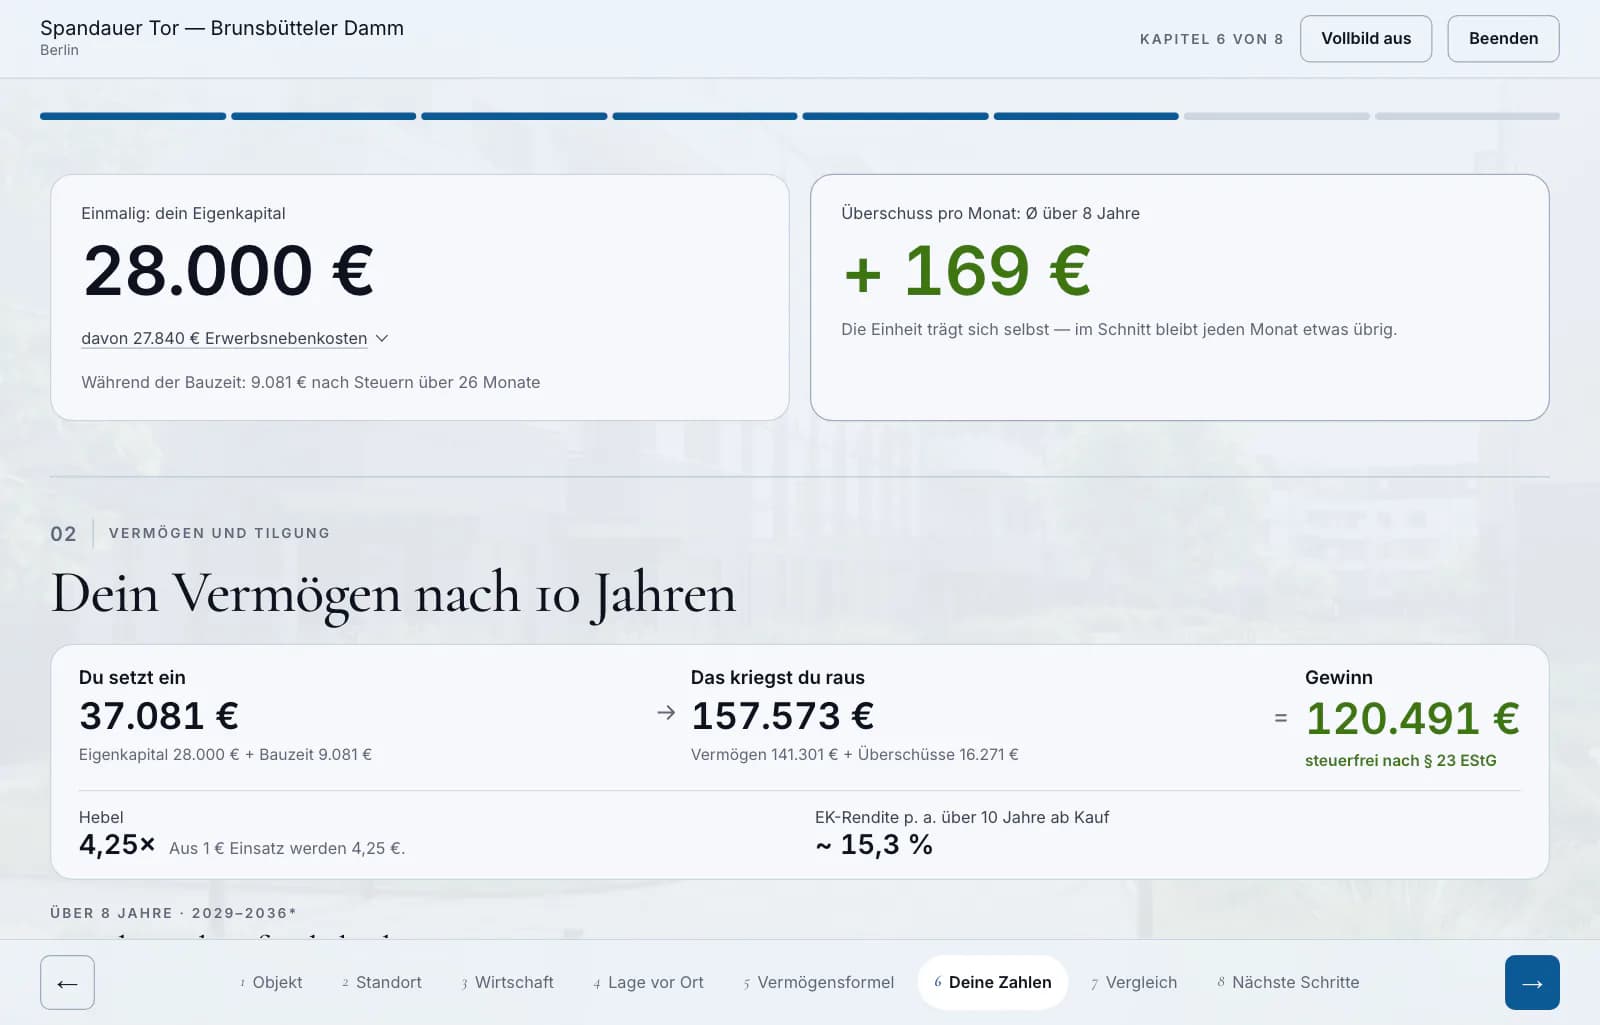
Deine Zahlen auf einen Blick, dann derselbe Einsatz im Vergleich: Immobilie oder ETF. Was die Rechnung voraussetzt, steht dabei.
Bildschirmbilder aus der Vorführung des Portals mit Beispieldaten. Karte © OpenStreetMap-Mitwirkende.
Was dein Kunde sieht, steht oben. Hier steht, womit du arbeitest — und was er davon hat.
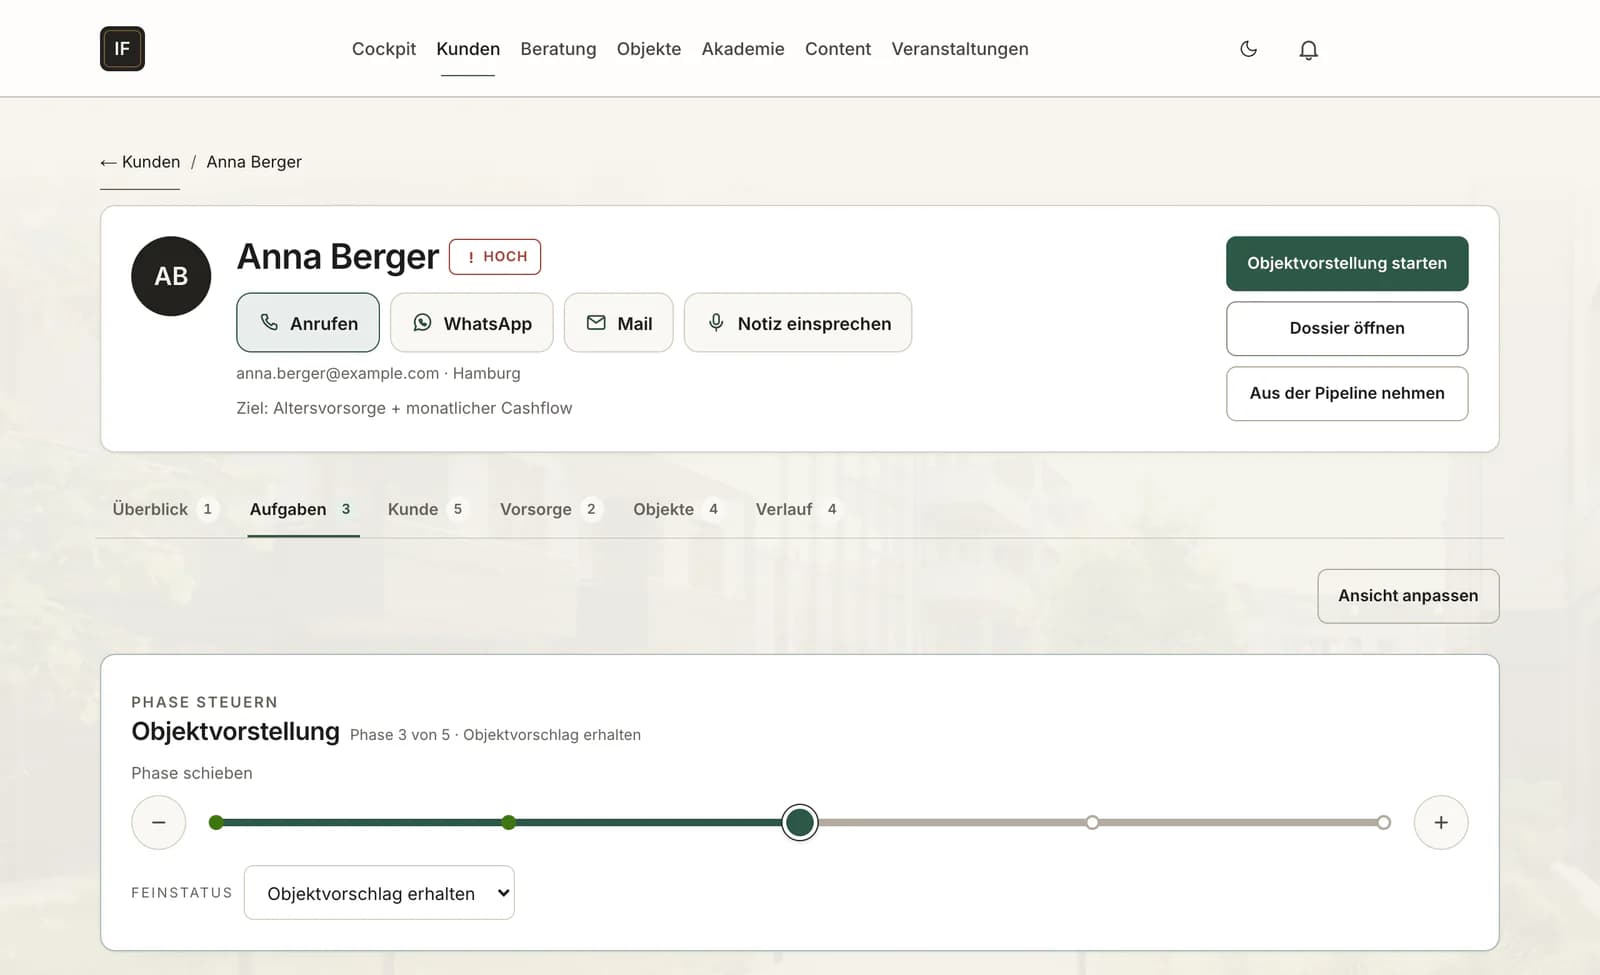
Für dich: Jeder Kunde hat eine Akte: Phase, Aufgaben, Verlauf. Die Glocke meldet Rückruf-Wünsche, Reservierungen und Terminanfragen.
Für deinen Kunden: Sein Rückruf-Wunsch aus dem Dossier kommt bei dir an.
Für dich: Kunden buchen in deinen Terminfenstern. Zu Veranstaltungen lädst du mit deinem Link ein — und siehst, wer sich anmeldet.
Für deinen Kunden: Er bucht seinen Termin selbst.
Für dich: Einsatz, Gewinn, Hebel, EK-Rendite — in Objektvorstellung, Dossier, Investitionsanalyse und Akte gleich gerechnet.
Für deinen Kunden: Was er im Termin hört, findet er in Dossier und Investitionsanalyse wieder.
Für dich: Reservierst du eine Einheit, geht die Anfrage an die Finanzierung — sie sieht die Akte und legt Unterlagen dazu.
Für deinen Kunden: Seine Angaben liegen in einer Akte, für Beratung und Finanzierung.
Für dich: Teile eine Akte mit Kollegen deines Hauses — sie arbeiten mit, der Kunde bleibt bei dir.
Für deinen Kunden: Wer ihn mitbetreut, kennt seine Akte.
Für dich: Grundlagen, Dramaturgie, Bibliothek, Einwände, Praxis-Tools — dazu ein Lernmodus mit Karteikarten und Wissens-Check.
Für deinen Kunden: Damit seine Fragen auf geübte Antworten treffen.
Du vermittelst und möchtest mit dem Portal arbeiten?
Zugang anfragenWir prüfen jede Anfrage von Hand und melden uns per E-Mail.
Beweg den Regler: Die Erstattung ist mit dem exakten Einkommensteuer-Tarif 2026 gerechnet — nicht mit einer Pauschale.
Dein Grenzsteuersatz: 42,0 %. Effektiv entlastet dich der Buchverlust mit 42,0 % — 11.130 € von 26.499 €.
Konservativ ohne Solidaritätszuschlag gerechnet — der kommt real meist noch obendrauf. Die exakte Rechnung inkl. Soli und Kirchensteuer siehst du im persönlichen Gespräch.
Angesetzt: Buchverlust Jahr 1 des Beispielobjekts (AfA + Zinsen) von 26.499 € aus Vermietung und Verpachtung — er mindert dein zu versteuerndes Einkommen.
Beispielobjekt (Neubau-Eigentumswohnung): Kaufpreis 300.000 € · 62 m² Wohnfläche · 8 % Kaufnebenkosten · Gebäudeanteil 85 % · Kaltmiete 1.000 € im Monat, 1,5 % Steigerung im Jahr, Mietausfallwagnis nach Hausvorgabe · nicht umlagefähige Kosten 115 € im Monat · Eigenkapital 30.000 € · Darlehenszins 3,8 %, Tilgung 2 % · AfA 5 % degressiv (§ 7 Abs. 5a EStG) und in den ersten 4 Jahren zusätzlich 5 % Sonderabschreibung (§ 7b EStG), bemessen mit höchstens 4.000 € je m². § 7b nur, wenn die Bedingungen erfüllt sind (u. a. Effizienzhaus 40 mit QNG, Baukostenobergrenze 5.200 €/m²). Die Summe der ersten 4 Jahre rechnet mit demselben Einkommen in jedem Jahr. Berechnung nach § 32a EStG (Tarif 2026) per Differenzmethode — reine Einkommensteuer, bewusst ohne Solidaritätszuschlag und Kirchensteuer (konservativ: beides erhöht die tatsächliche Erstattung in der Regel). Einzel- oder Zusammenveranlagung wie gewählt. Das ist keine Steuerberatung; die tatsächliche Erstattung hängt von deiner individuellen Veranlagung ab. Der Steuervorteil ist am Anfang am größten; ab dem fünften Jahr entfällt die Sonderabschreibung, der Vorteil sinkt dann deutlich.
Modellrechnung. Alle Zahlen dieser Darstellung sind eine unverbindliche Modellrechnung. Grundlage sind Annahmen – insbesondere zu Kaufpreis und Erwerbsnebenkosten, Zins, Tilgung und Anschlussfinanzierung, Miete, Mietentwicklung und Leerstand, Bewirtschaftungs- und Instandhaltungskosten, Wertentwicklung und Inflation sowie zu Steuerrecht und persönlichen Steuermerkmalen – und die Angaben, die für die Berechnung erfasst wurden. Sind diese Angaben unvollständig oder unzutreffend, ist es auch das Ergebnis. Rundungsdifferenzen sind möglich.
Kein Angebot, keine Garantie. Die Modellrechnung ist kein Angebot, keine Finanzierungszusage und keine Zusicherung von Eigenschaften, Erträgen oder Steuervorteilen. Für das Eintreten der dargestellten Ergebnisse wird keine Garantie übernommen. Garantien des Verkäufers – etwa zu Miete oder Fertigstellung – gelten nur, soweit sie im notariellen Kaufvertrag vereinbart sind. Die tatsächliche Entwicklung kann abweichen, auch erheblich und zum Nachteil des Erwerbers. Wertentwicklungen und Daten der Vergangenheit sind kein verlässlicher Indikator für künftige Entwicklungen.
Risiken. Der Erwerb einer Immobilie als Kapitalanlage ist eine langfristige Entscheidung mit Risiken, insbesondere Wertverlust, Mietausfall und Leerstand, unerwartete Instandhaltungs- und Sanierungskosten, höhere Zinsen bei der Anschlussfinanzierung, eingeschränkte Verkäuflichkeit sowie Risiken der Bauphase wie Verzögerungen oder die Insolvenz des Bauträgers. Beim Kauf vom Bauträger schließen die Sicherungen der Makler- und Bauträgerverordnung (MaBV) – Zahlung nach Baufortschritt, Vormerkung – Mehrkosten der Fertigstellung und den Ausfall von Gewährleistungsansprüchen nicht aus. Je nach Objekt kommen Mehrheitsbeschlüsse und Sonderumlagen der Eigentümergemeinschaft, Grenzen des Mietrechts wie Mietpreisbremse und Kappungsgrenze sowie Investitionen hinzu, die Gesetze wie das Gebäudeenergiegesetz verlangen können. Bei einem frühen Verkauf können schon die Erwerbsnebenkosten zu einem Verlust führen. Eine einzelne Immobilie bündelt das Risiko auf ein Objekt und einen Standort. Verluste bis hin zum Totalverlust des eingesetzten Eigenkapitals sind möglich. Bei einer Fremdfinanzierung sind Zins und Tilgung auch dann zu leisten, wenn Mieteinnahmen ausbleiben oder der Wert sinkt; dafür haftet der Darlehensnehmer mit seinem gesamten Vermögen. Verluste können deshalb über das eingesetzte Eigenkapital hinausgehen und Zahlungen aus dem übrigen Vermögen erfordern.
Steuern. Steuerliche Wirkungen – etwa Abschreibungen einschließlich der Sonderabschreibung nach § 7b EStG, der Abzug von Werbungskosten oder Steuererstattungen – hängen von den persönlichen Verhältnissen und von der jeweils geltenden Rechtslage ab. Gerechnet ist mit dem Steuerrecht, das zum Stand der Berechnung bekannt ist, und – wo nicht anders angegeben – mit gleichbleibendem Einkommen oder Gewinn; künftige Rechtsänderungen sind nicht berücksichtigt. Gesetze, Rechtsprechung und Verwaltungsauffassung können sich ändern; über die steuerliche Anerkennung entscheidet das Finanzamt. Die Darstellung ist keine Hilfeleistung in Steuersachen (§§ 2, 5 StBerG) und ersetzt nicht die Prüfung durch einen Steuerberater.
Finanzierung. Zinssätze, Tilgung, Förderdarlehen und Finanzierungsquote sind Annahmen. Eine Finanzierung kommt erst nach Prüfung und Zusage durch die finanzierende Bank zustande; Konditionen können sich bis dahin ändern. Förderdarlehen, etwa der KfW, setzen die Programmbedingungen voraus und sind kontingentiert; ein Anspruch auf Förderung besteht nicht.
Angaben zum Objekt. Angaben zum Objekt – etwa Kaufpreis, Wohnfläche, Miete, Baukosten, Fertigstellung, Energiestandard und Förderfähigkeit – stammen aus den Unterlagen des Bauträgers bzw. Verkäufers (etwa Exposé, Preisliste, Baubeschreibung), Markt- und Standortzahlen aus den genannten Quellen. Maßgeblich sind allein der notarielle Kaufvertrag mit seinen Anlagen (etwa Baubeschreibung und gegebenenfalls Teilungserklärung) sowie der Darlehensvertrag.
Keine Beratung. Die Modellrechnung ist keine Anlage-, Steuer- oder Rechtsberatung und ersetzt weder die eigene Prüfung noch die fachkundige Beratung durch Steuerberater, Rechtsanwalt und finanzierende Bank; eine Erwerbsentscheidung sollte erst danach getroffen werden.
Investitionsanalyse und Kurzanalyse. Als „Investitionsanalyse“ oder „Kurzanalyse“ bezeichnete Unterlagen sind im Vertrieb erstellte Modellrechnungen – keine Gutachten eines unabhängigen oder öffentlich bestellten und vereidigten Sachverständigen und keine Verkehrswertermittlung nach § 194 BauGB.
Haftung. Wir haften unbeschränkt bei Vorsatz und grober Fahrlässigkeit, bei der Verletzung des Lebens, des Körpers oder der Gesundheit, nach dem Produkthaftungsgesetz und soweit wir eine Garantie übernommen haben. Bei leicht fahrlässiger Verletzung einer wesentlichen Vertragspflicht – einer Pflicht, deren Erfüllung die ordnungsgemäße Durchführung des Vertrags überhaupt erst ermöglicht und auf deren Einhaltung der Vertragspartner regelmäßig vertrauen darf – ist die Haftung auf den bei Vertragsschluss vorhersehbaren, vertragstypischen Schaden begrenzt. Im Übrigen ist die Haftung für leicht fahrlässig verursachte Schäden ausgeschlossen. Diese Regeln gelten auch für die persönliche Haftung unserer gesetzlichen Vertreter, Mitarbeiter und Erfüllungsgehilfen.
Stand. Maßgeblich ist der Stand der Berechnung; spätere Änderungen von Annahmen, Konditionen oder Rechtslage sind nicht berücksichtigt. Fassung dieses Hinweises: 17.10.2026.
Rente, Inflation, Eigenkapital — die ganze Rechnung gehen wir in 15 Minuten gemeinsam durch.
810 Mio. €
realisiertes Projektvolumen
Neun davon zeigen wir dir hier — von Oldenburg bis Erfurt.
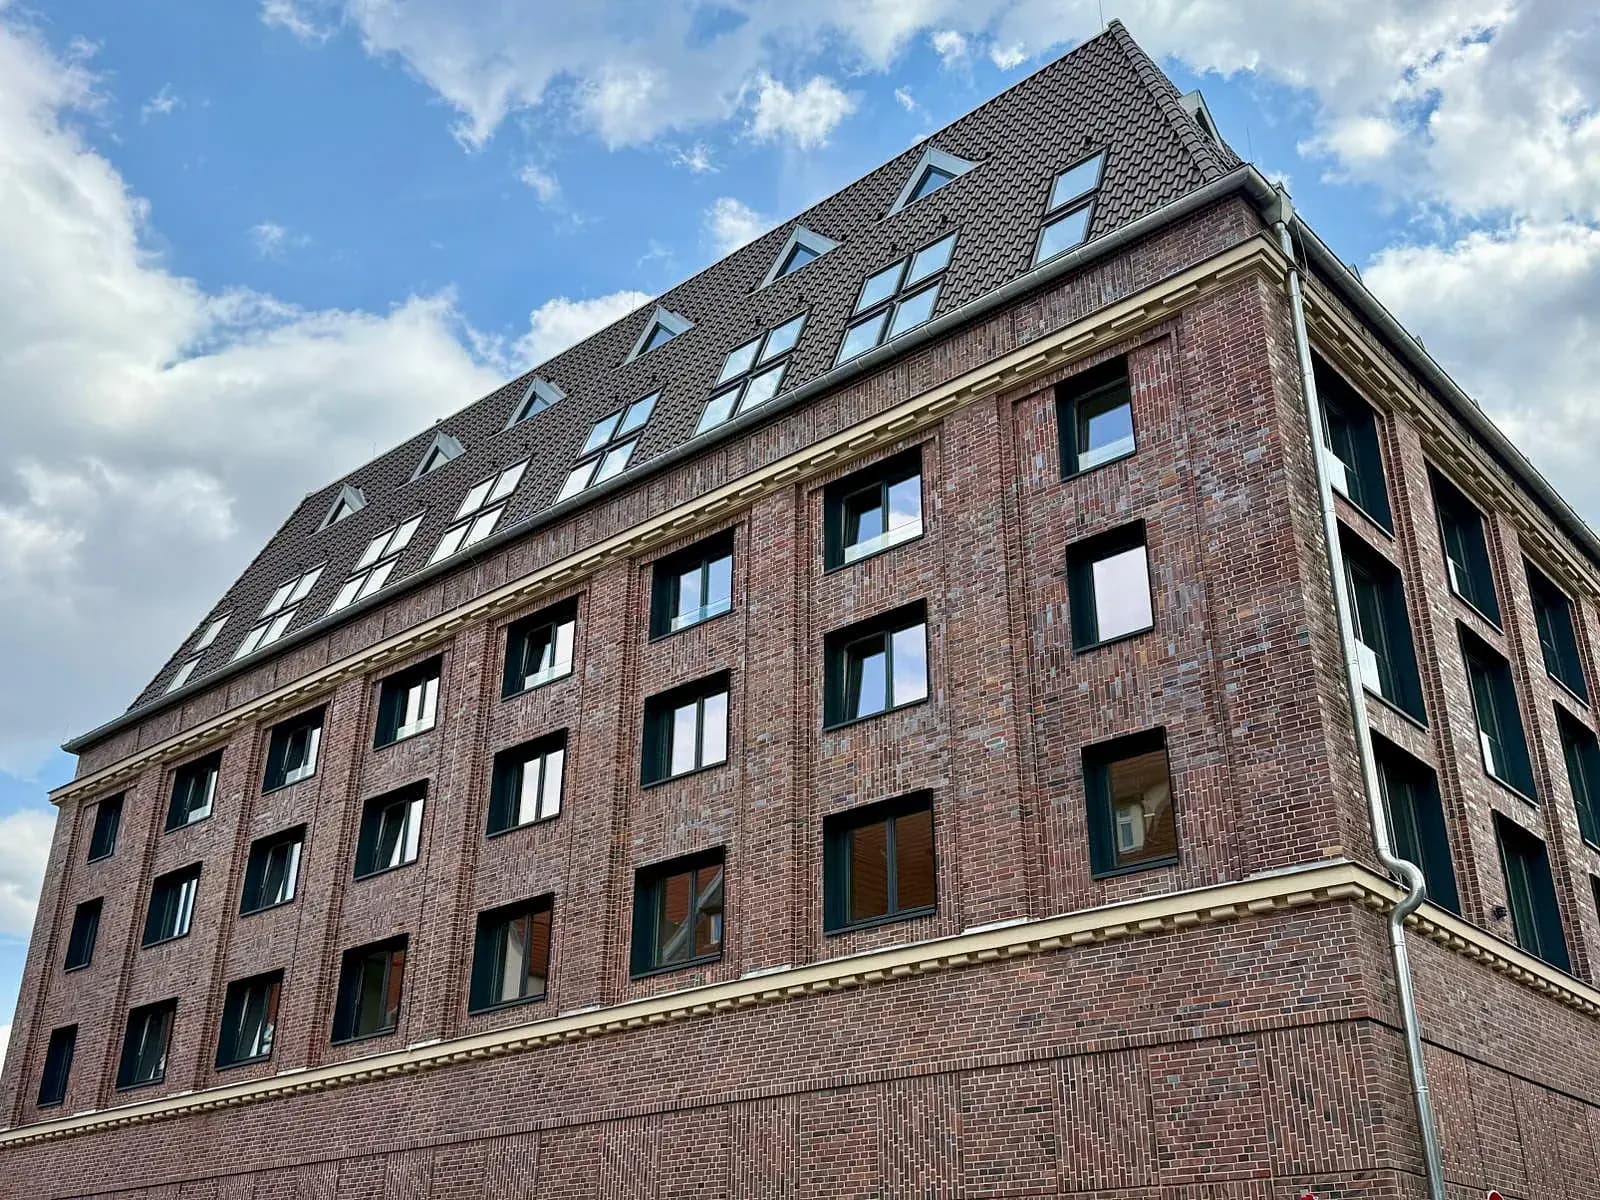
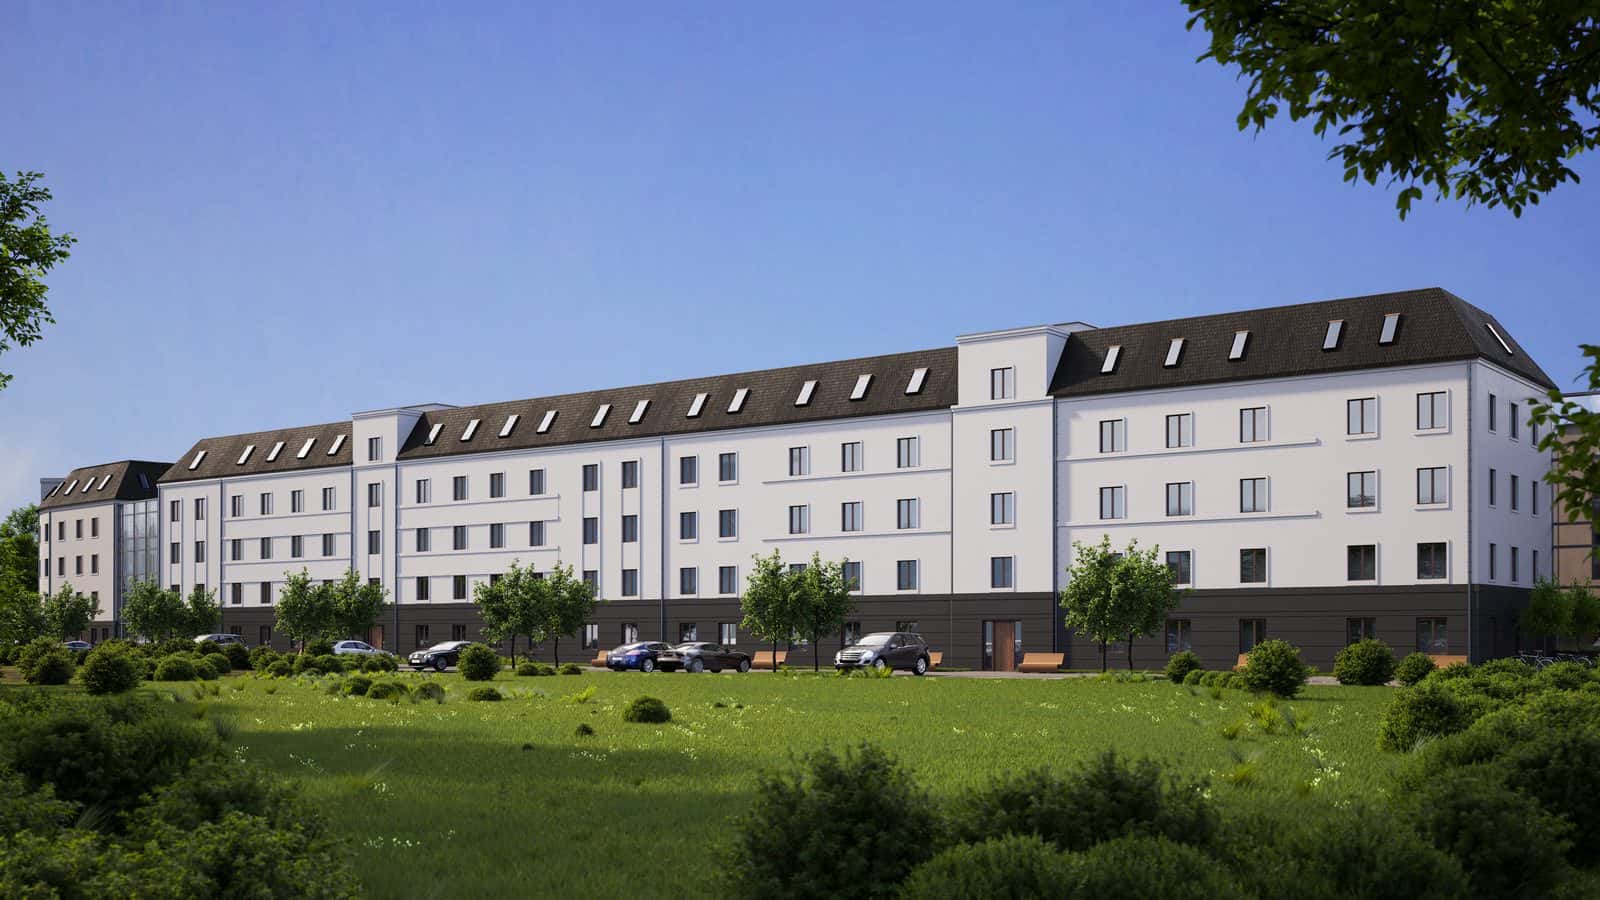
Erfurt · Sanierung
Die ehemalige Malzfabrik Wolff — direkt neben der Erfurter Altstadt.
Projektangaben, Stand Oktober 2026. Bilder mit Kennzeichnung sind Visualisierungen. Abgeschlossene Projekte sind kein verlässlicher Indikator für künftige Ergebnisse.
Ein Blick auf die Quartiere hinter der Plattform — von Berlin-Spandau bis Leipzig. Welche Einheit zu deiner Situation passt, klären wir gemeinsam im Gespräch.
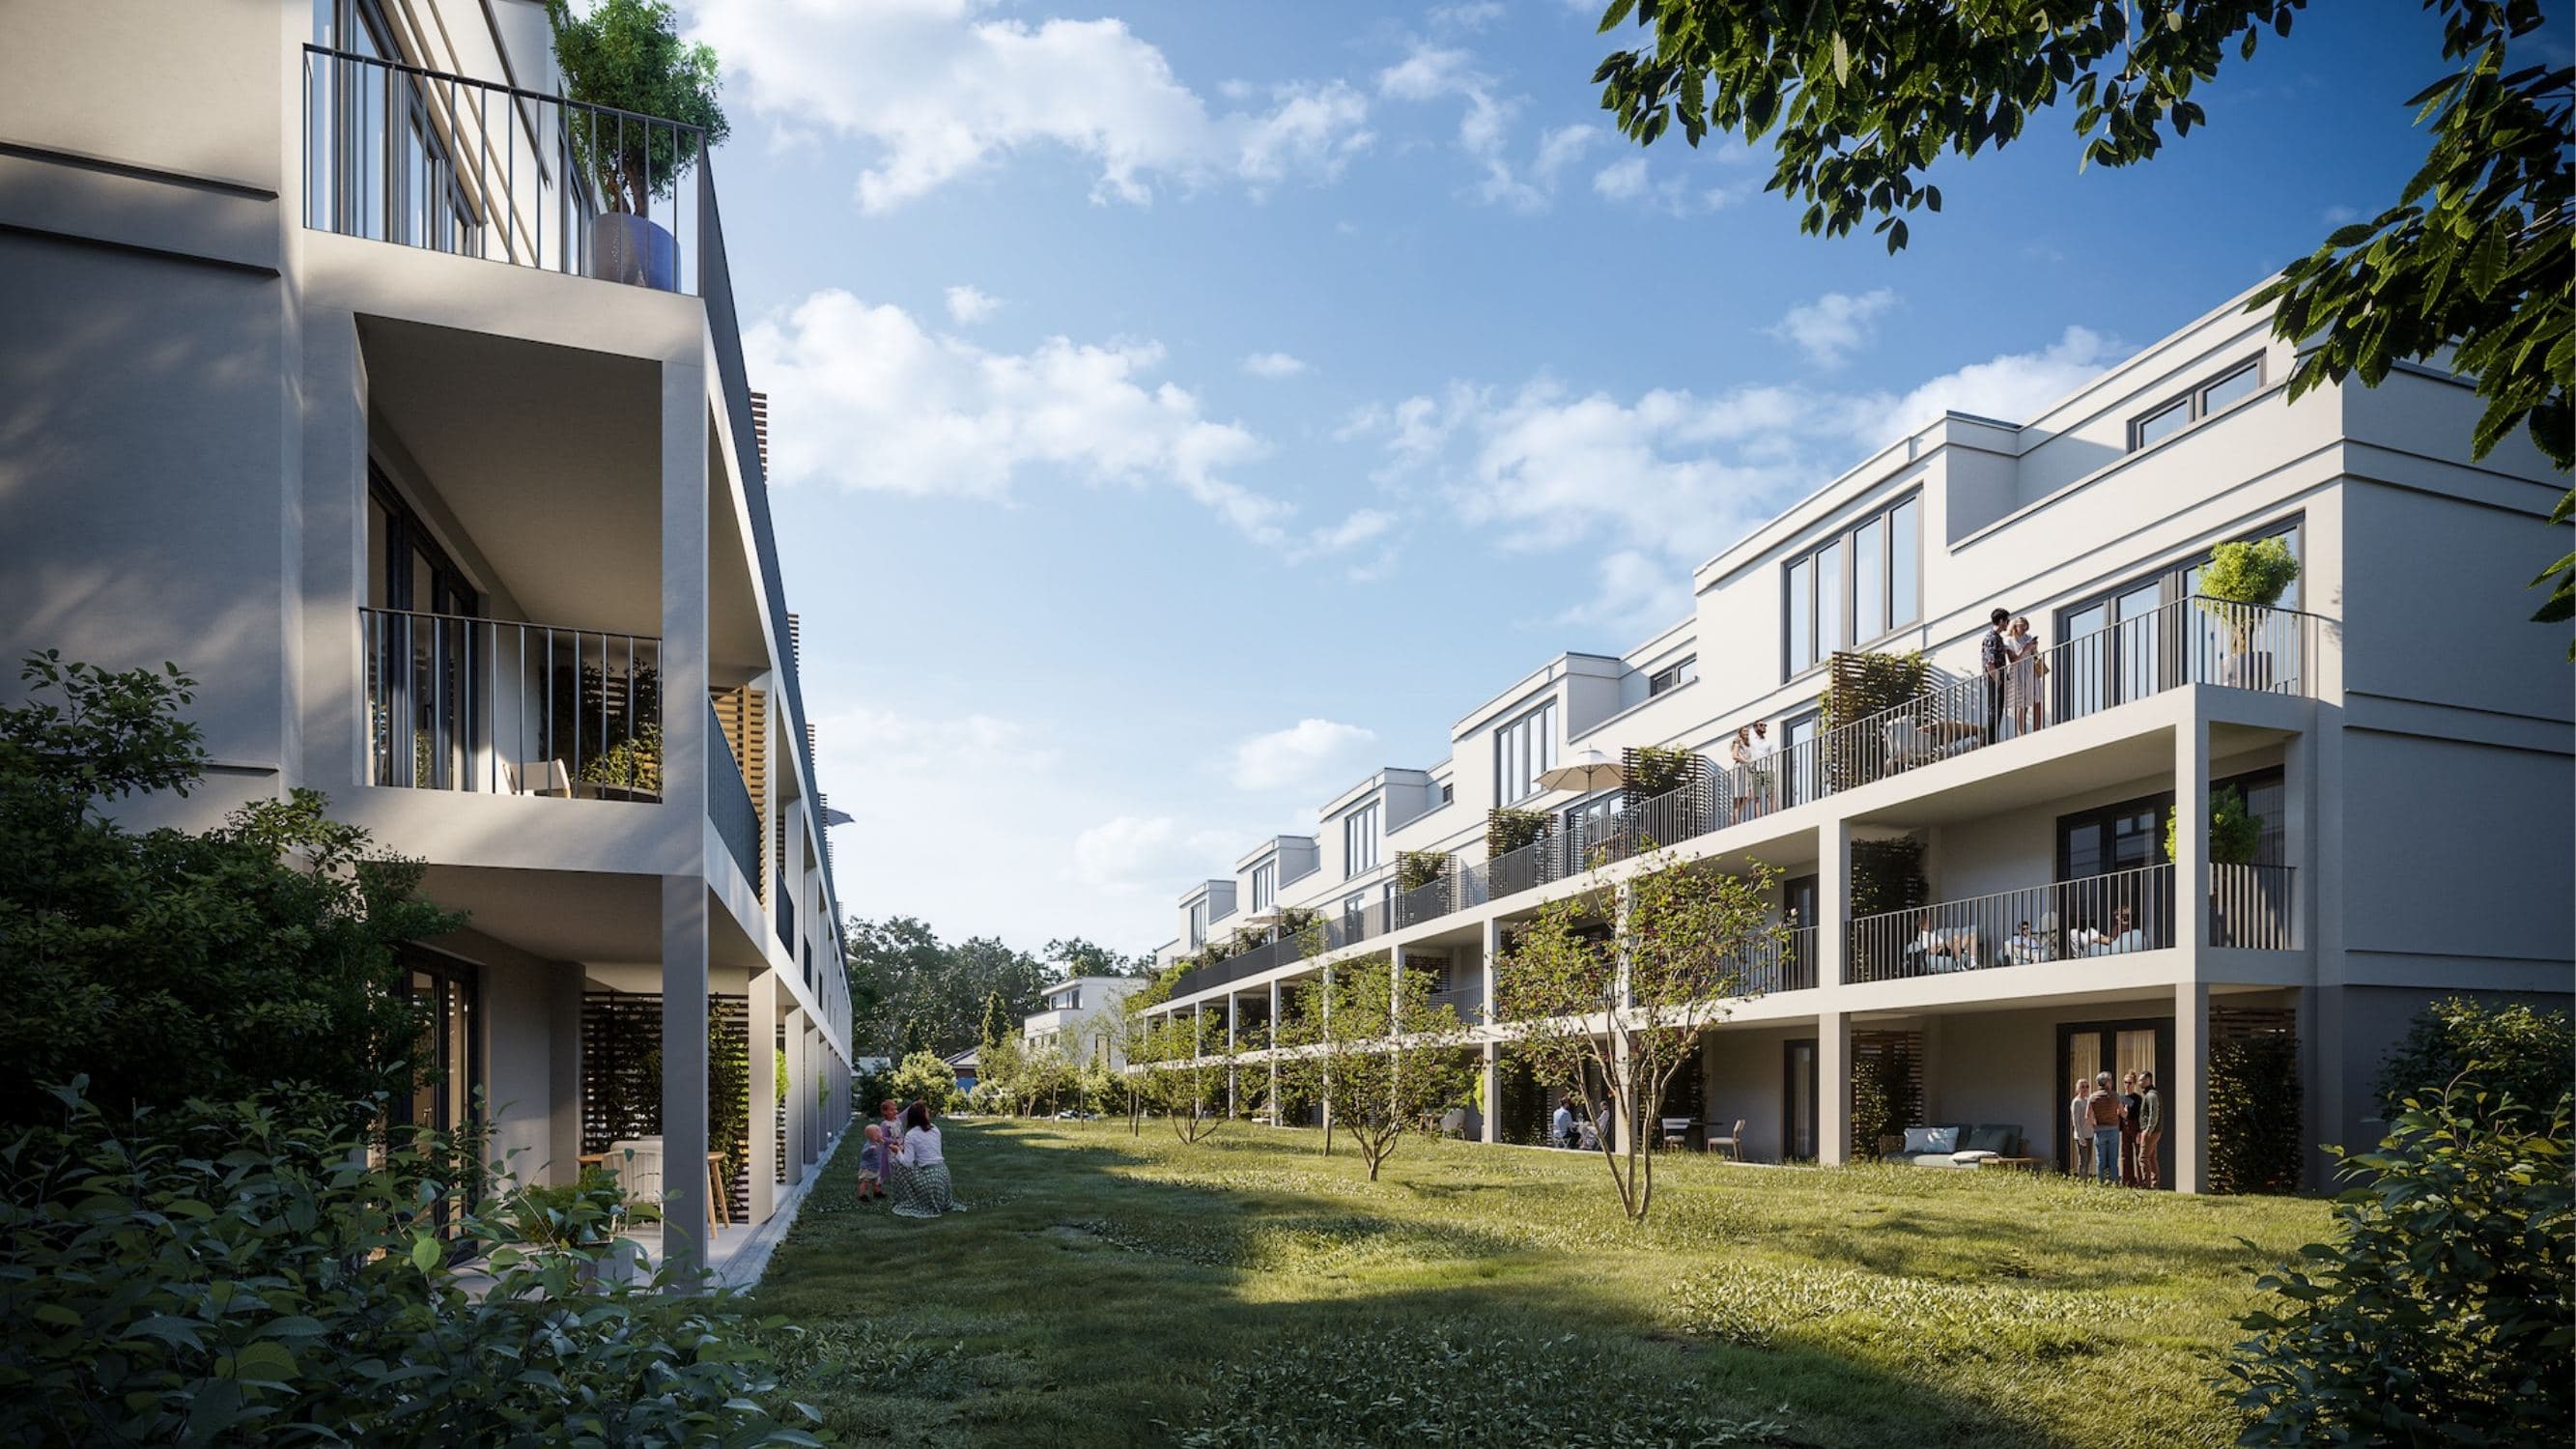
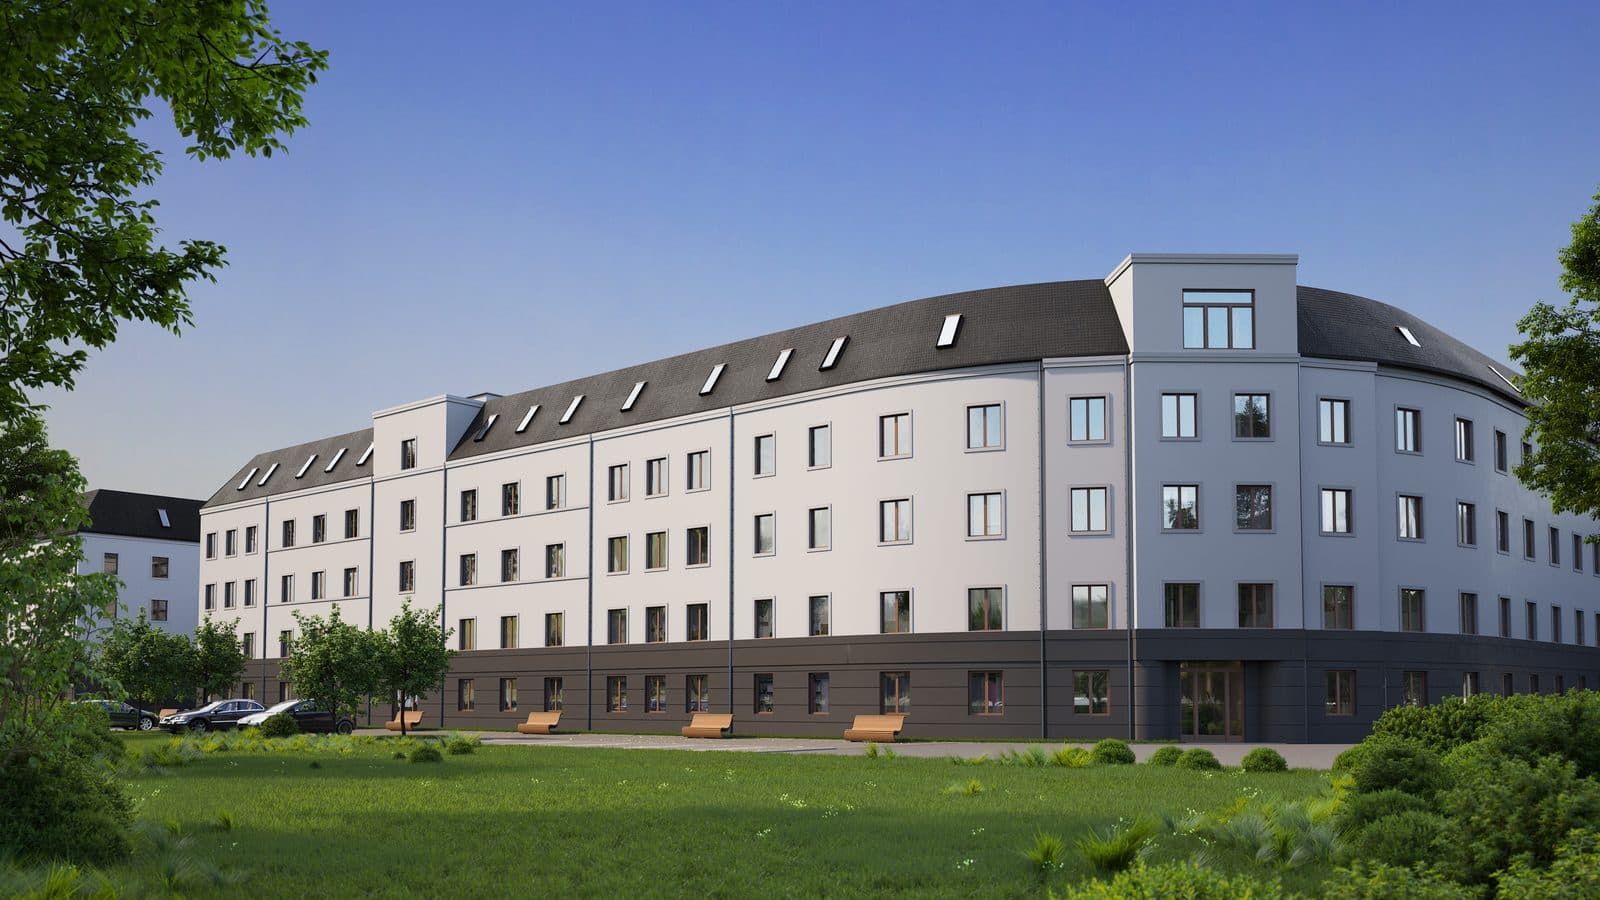
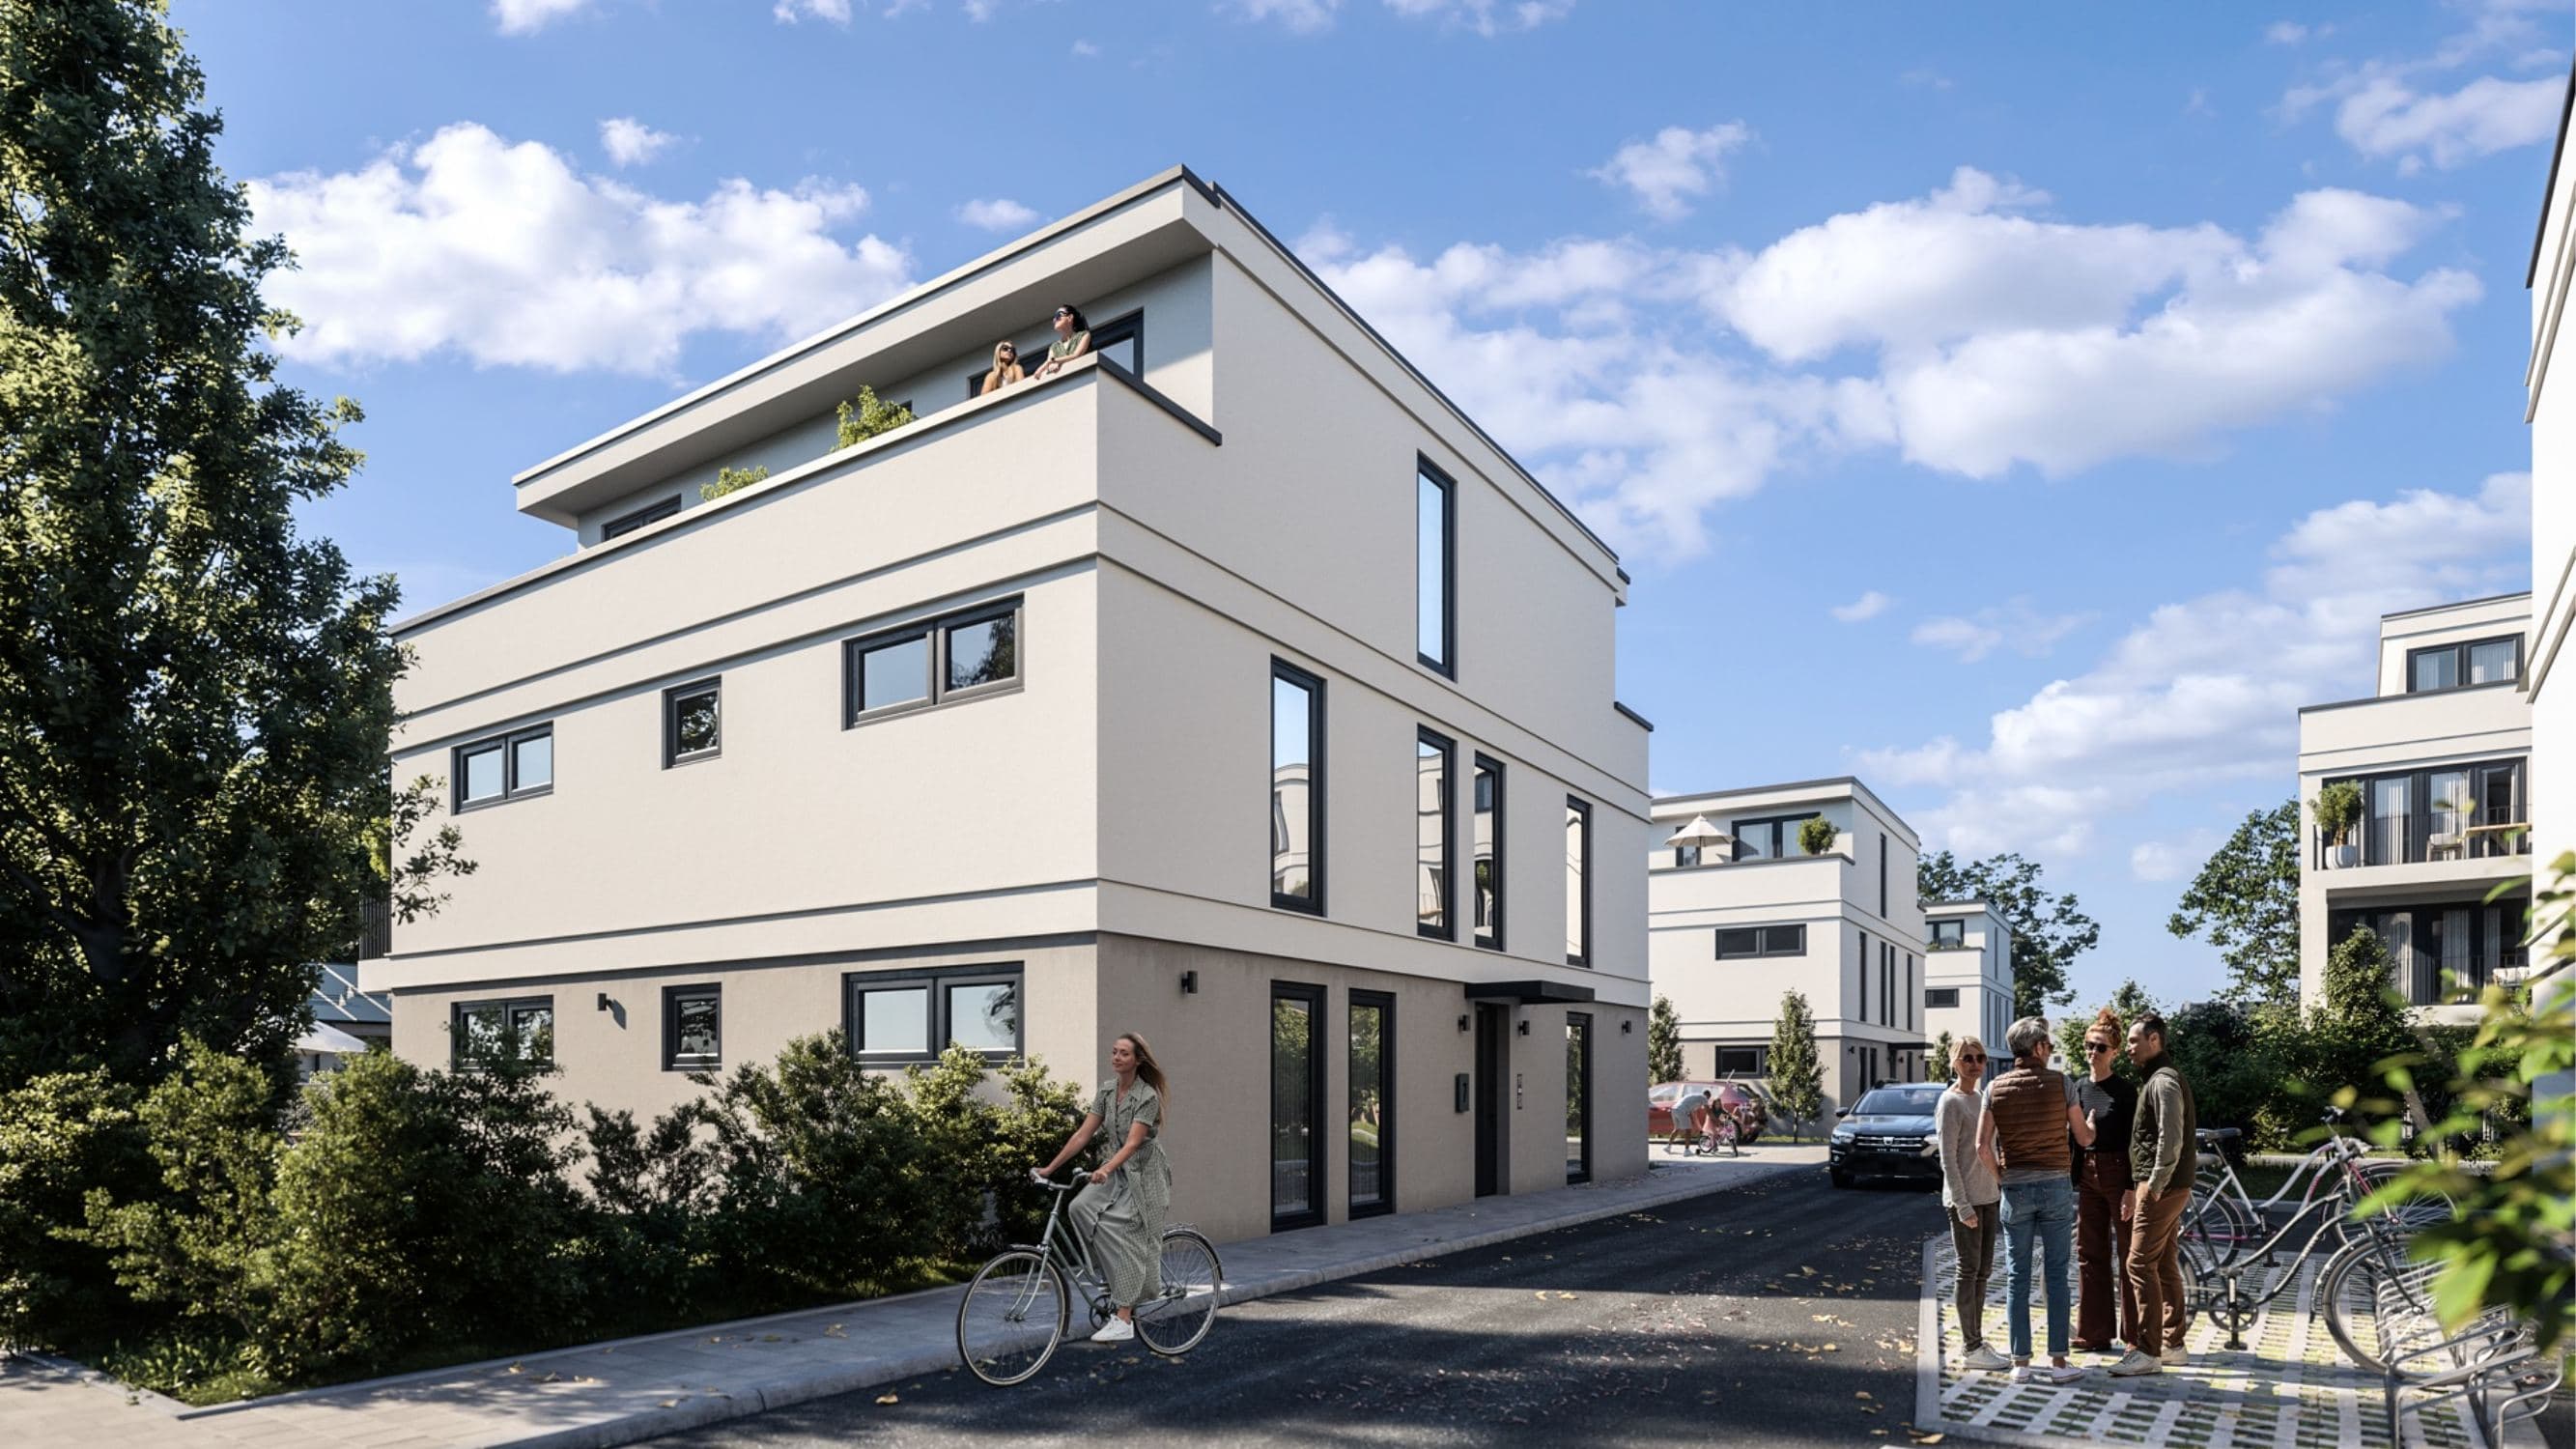
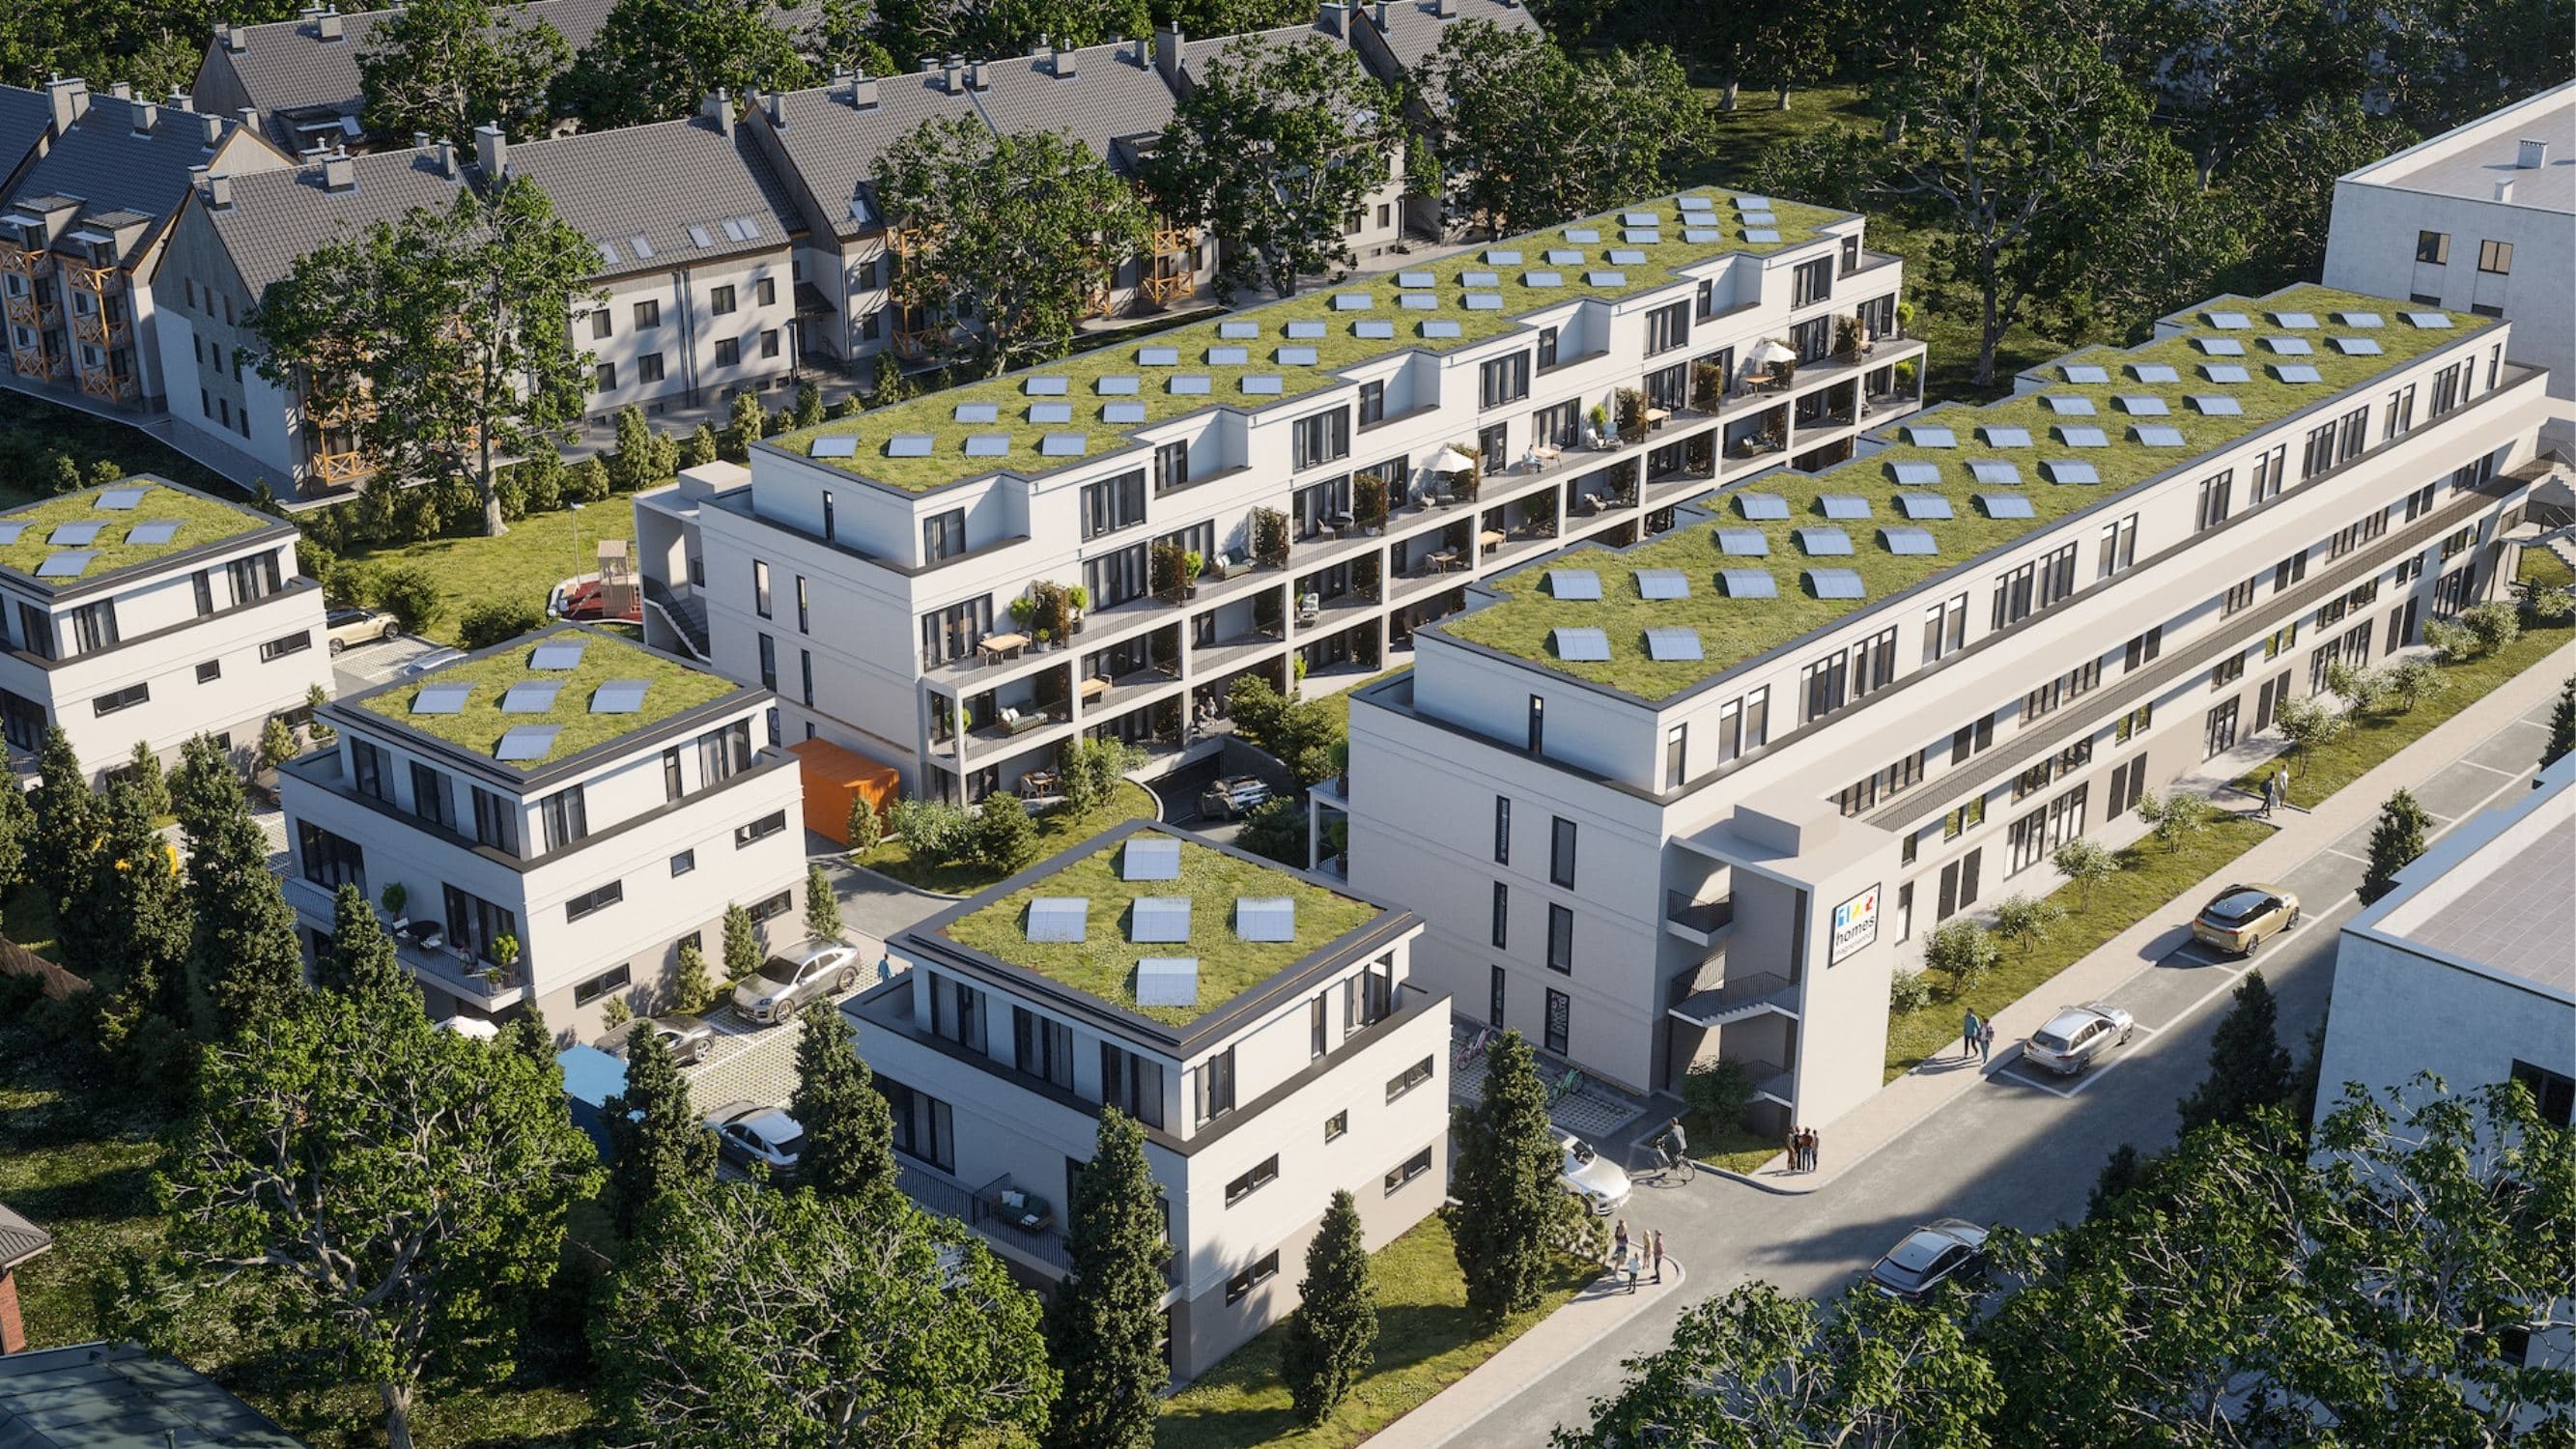
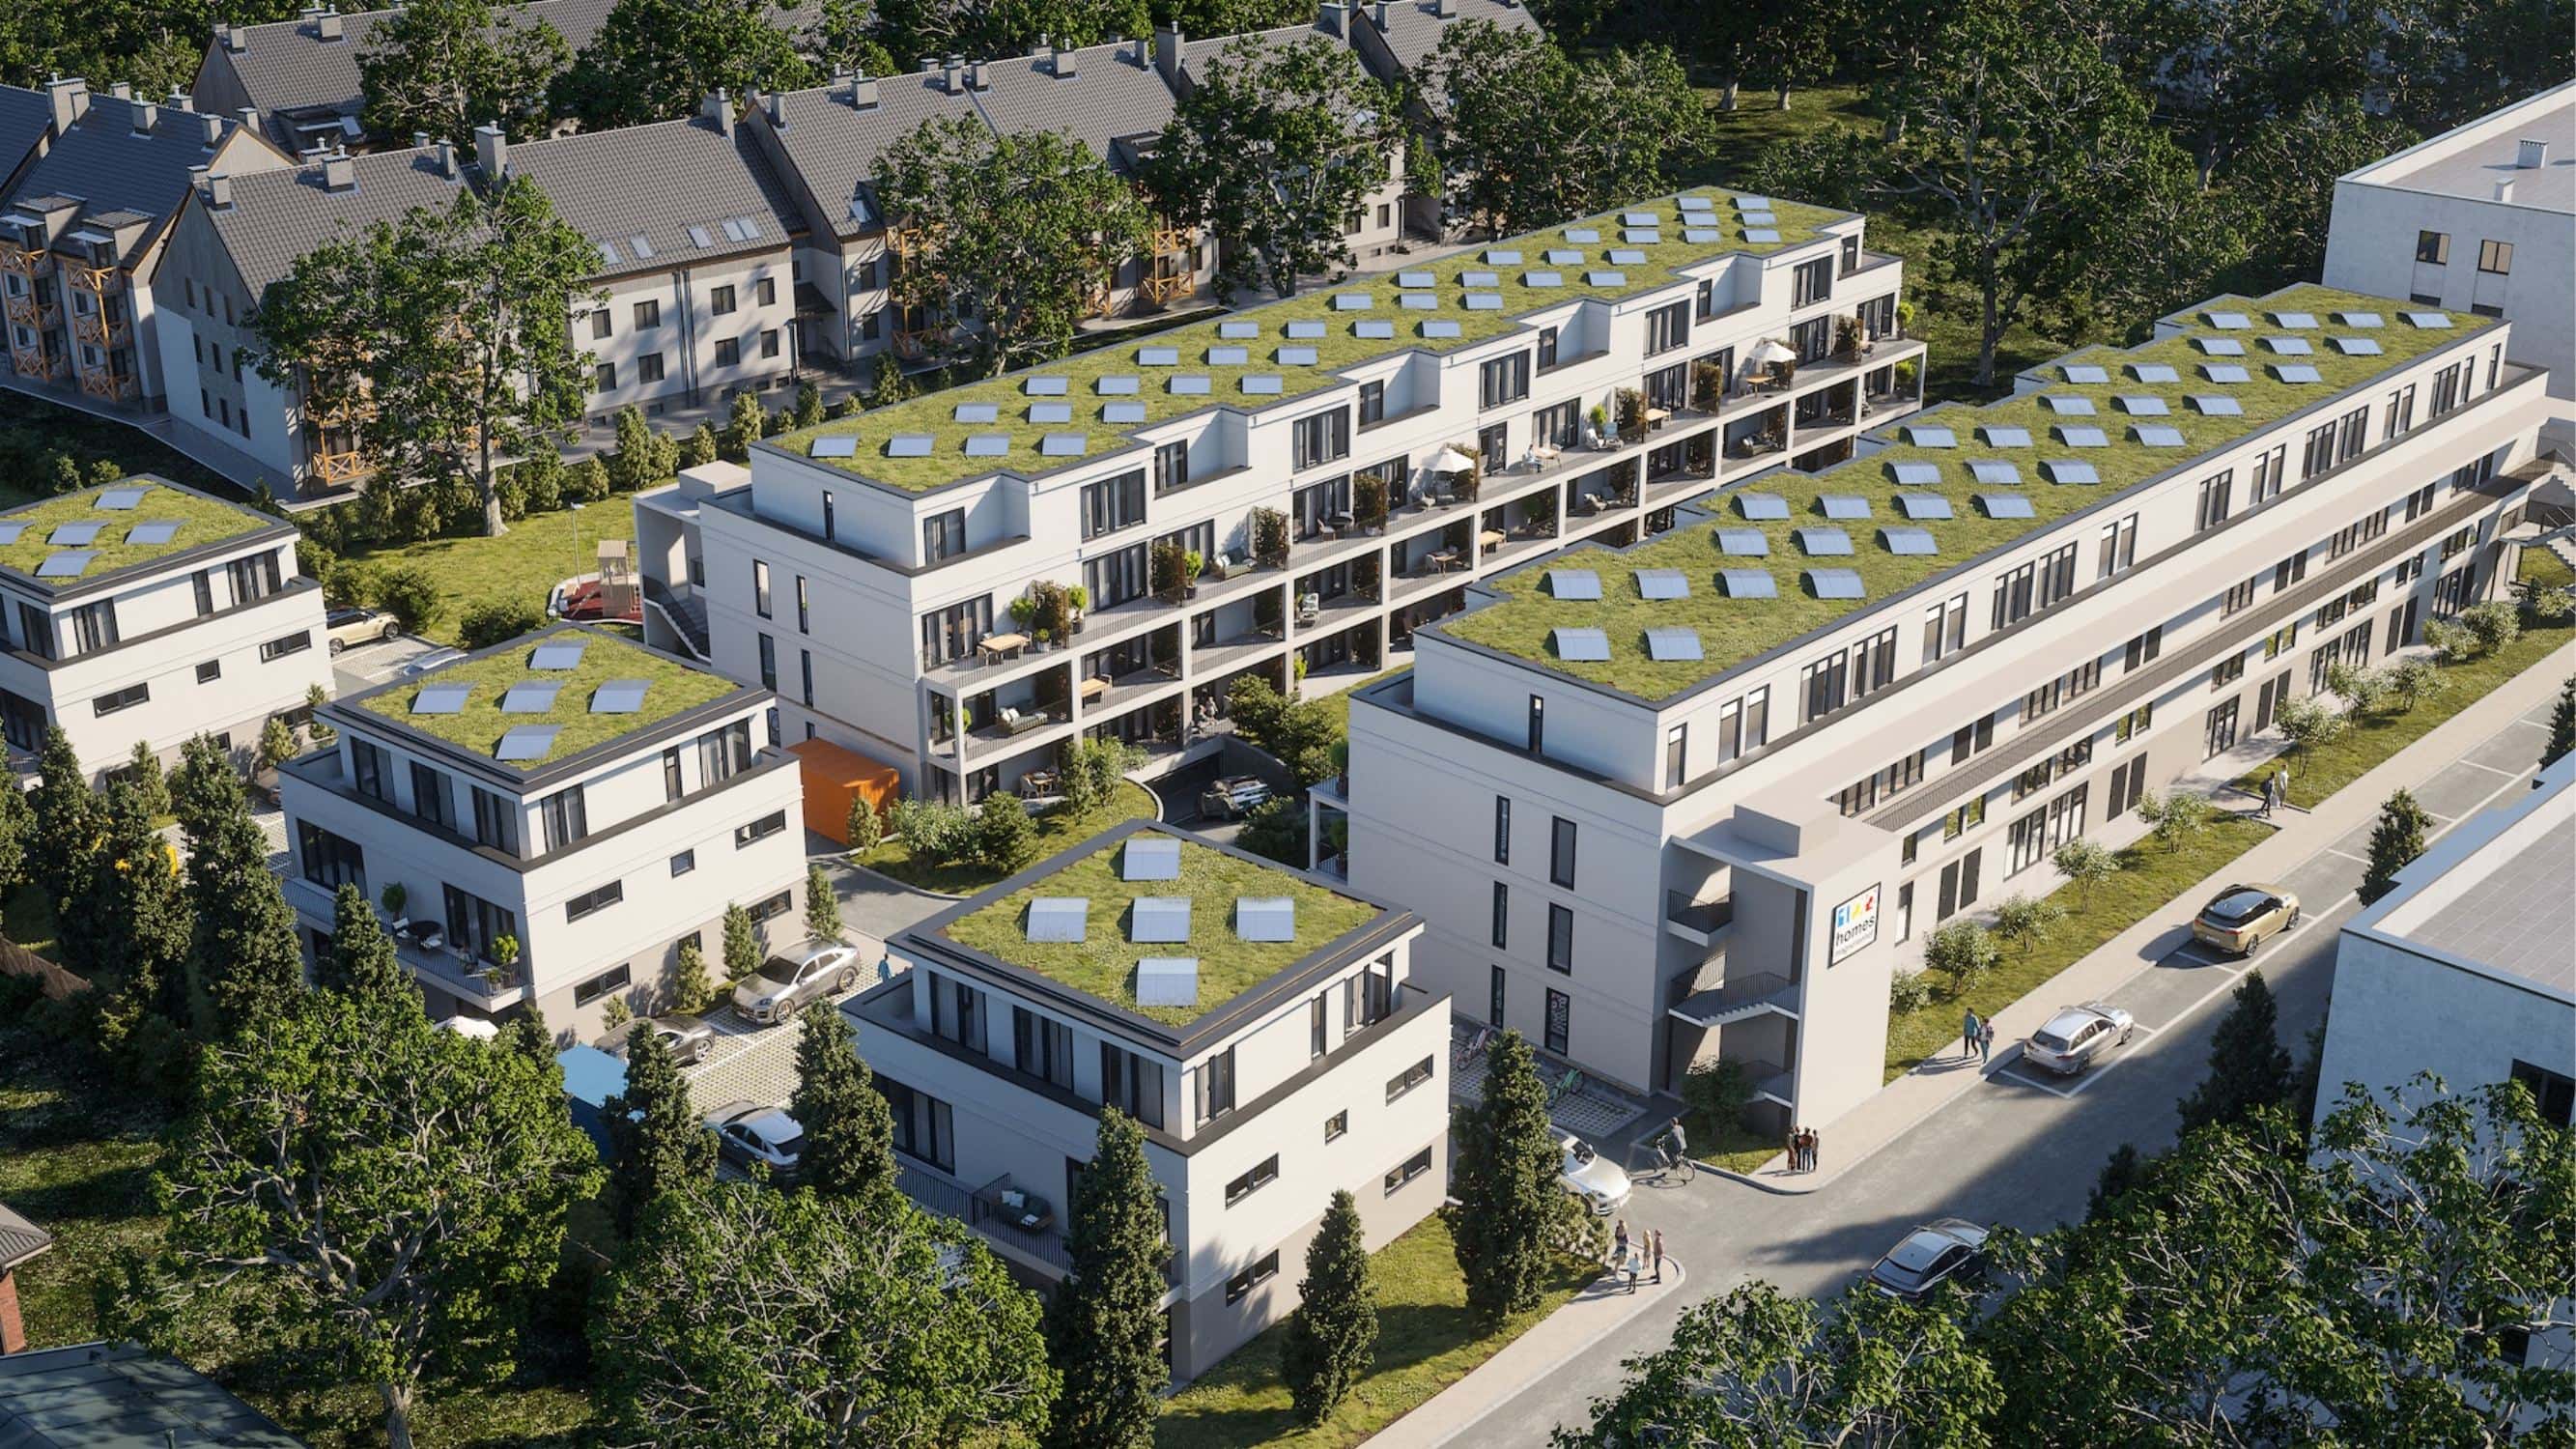
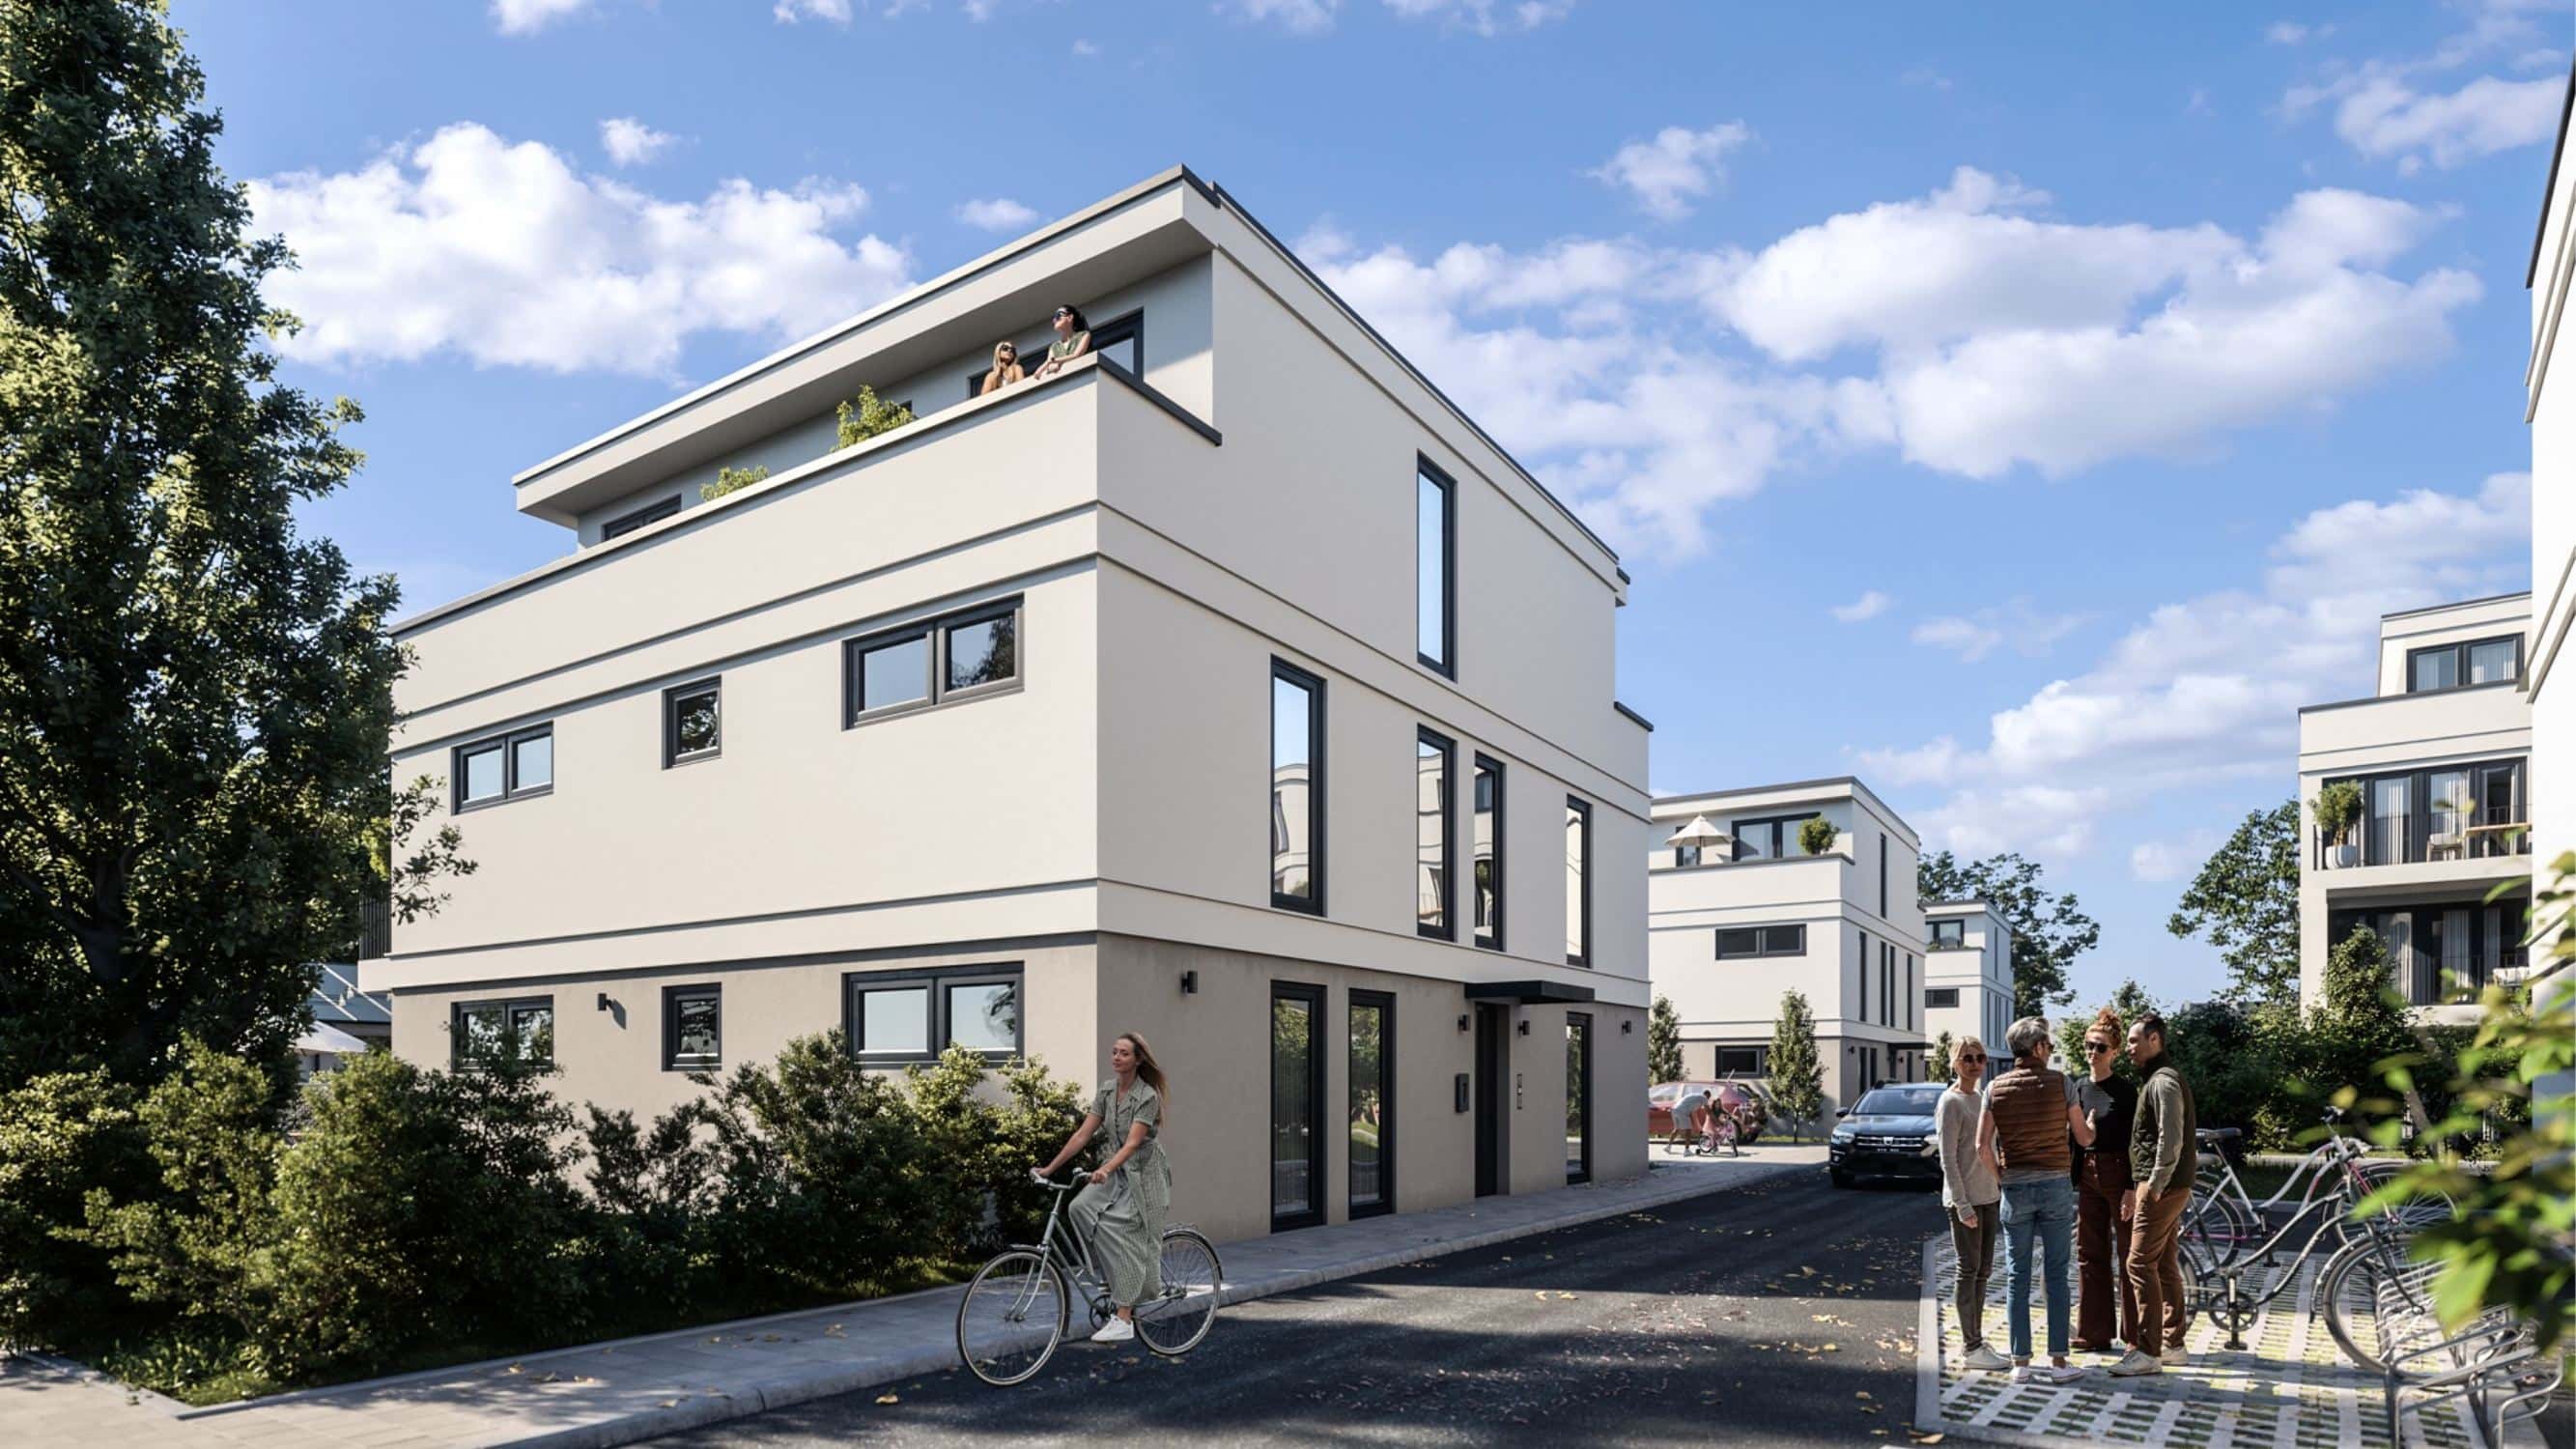
123homes Magnolienhof — Magdeburg Haus 1 (41 WE, KfW 40 QNG Plus)
Magdeburg
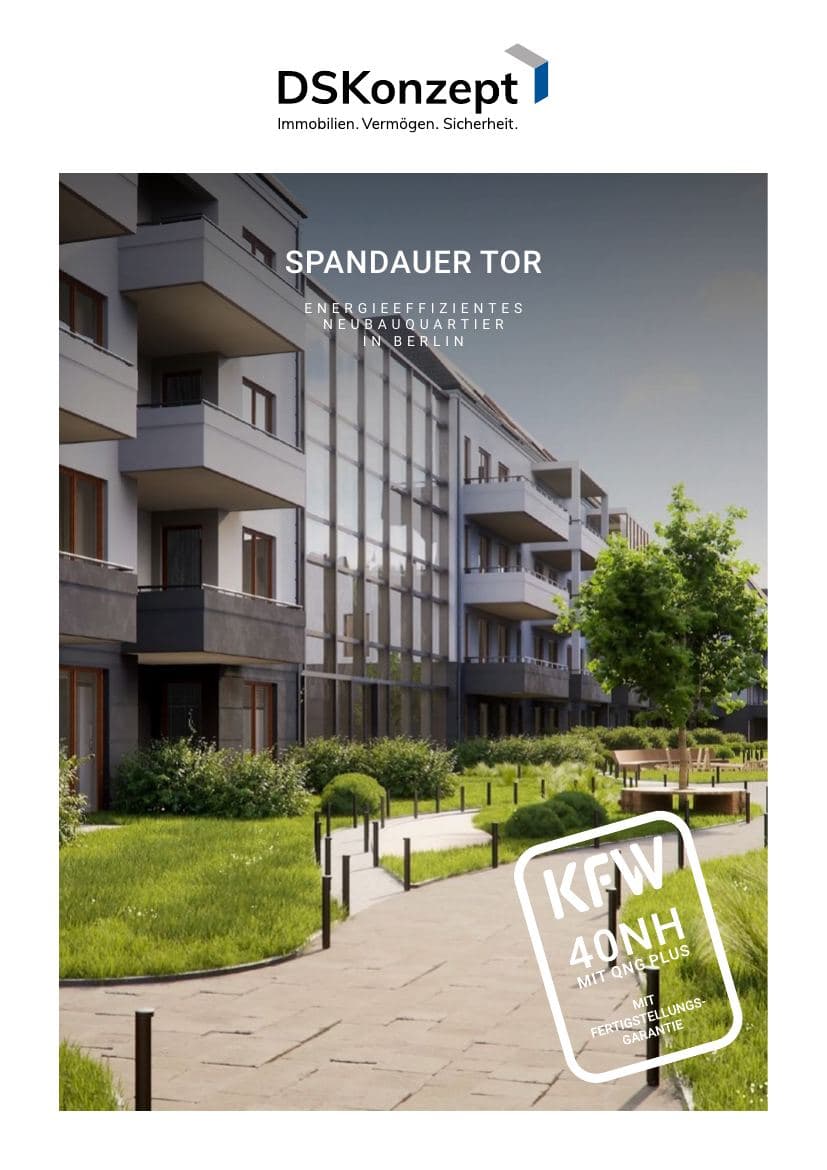
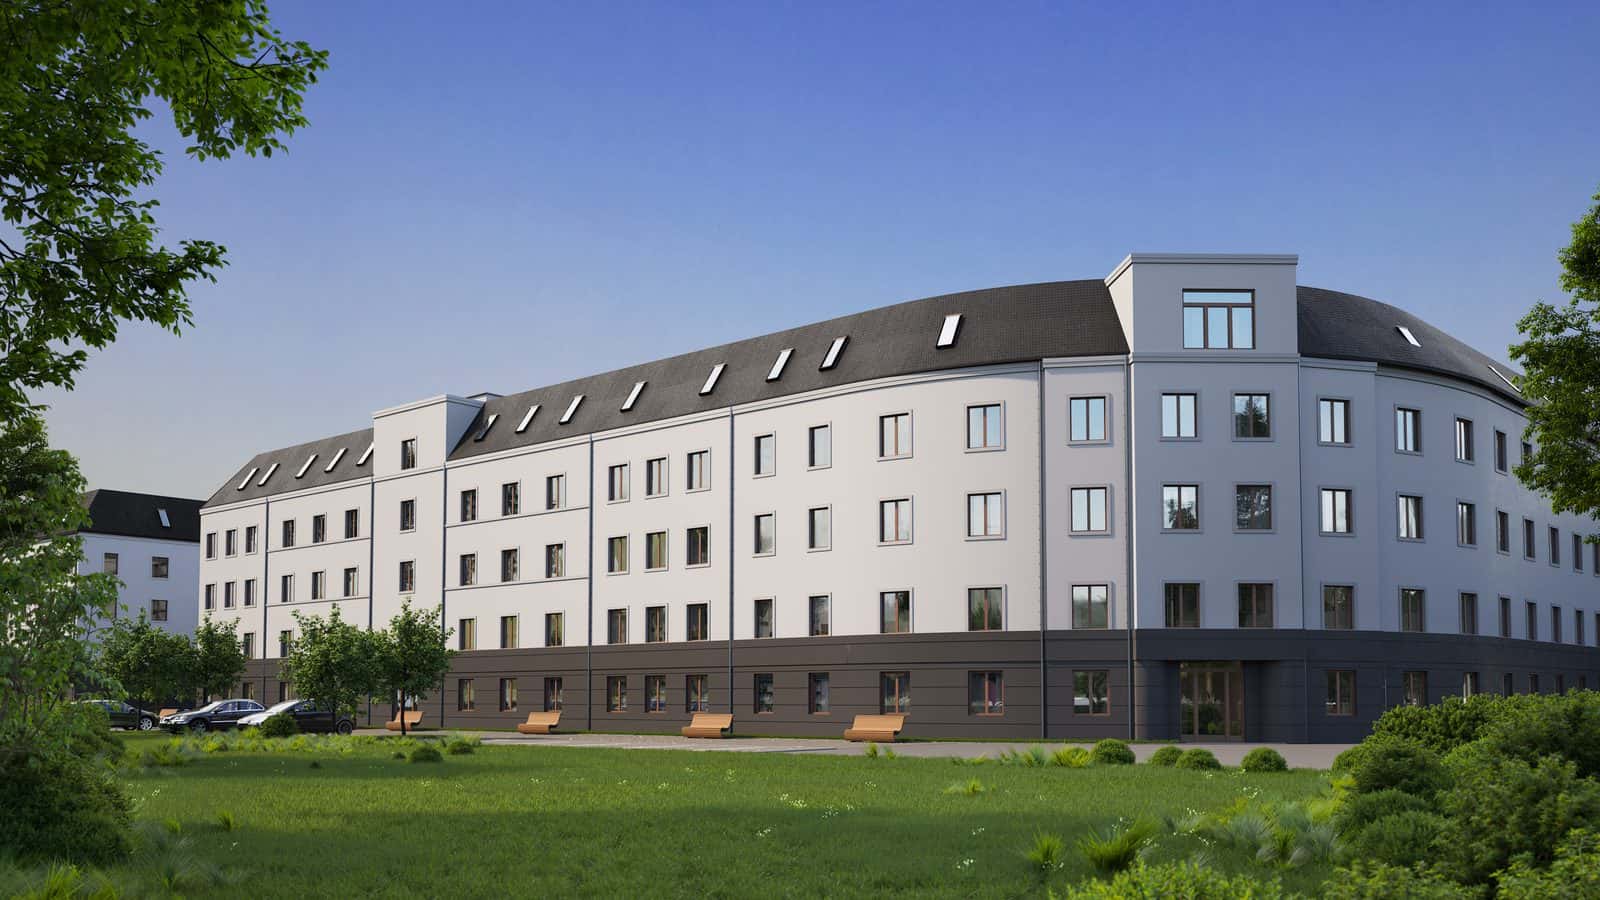
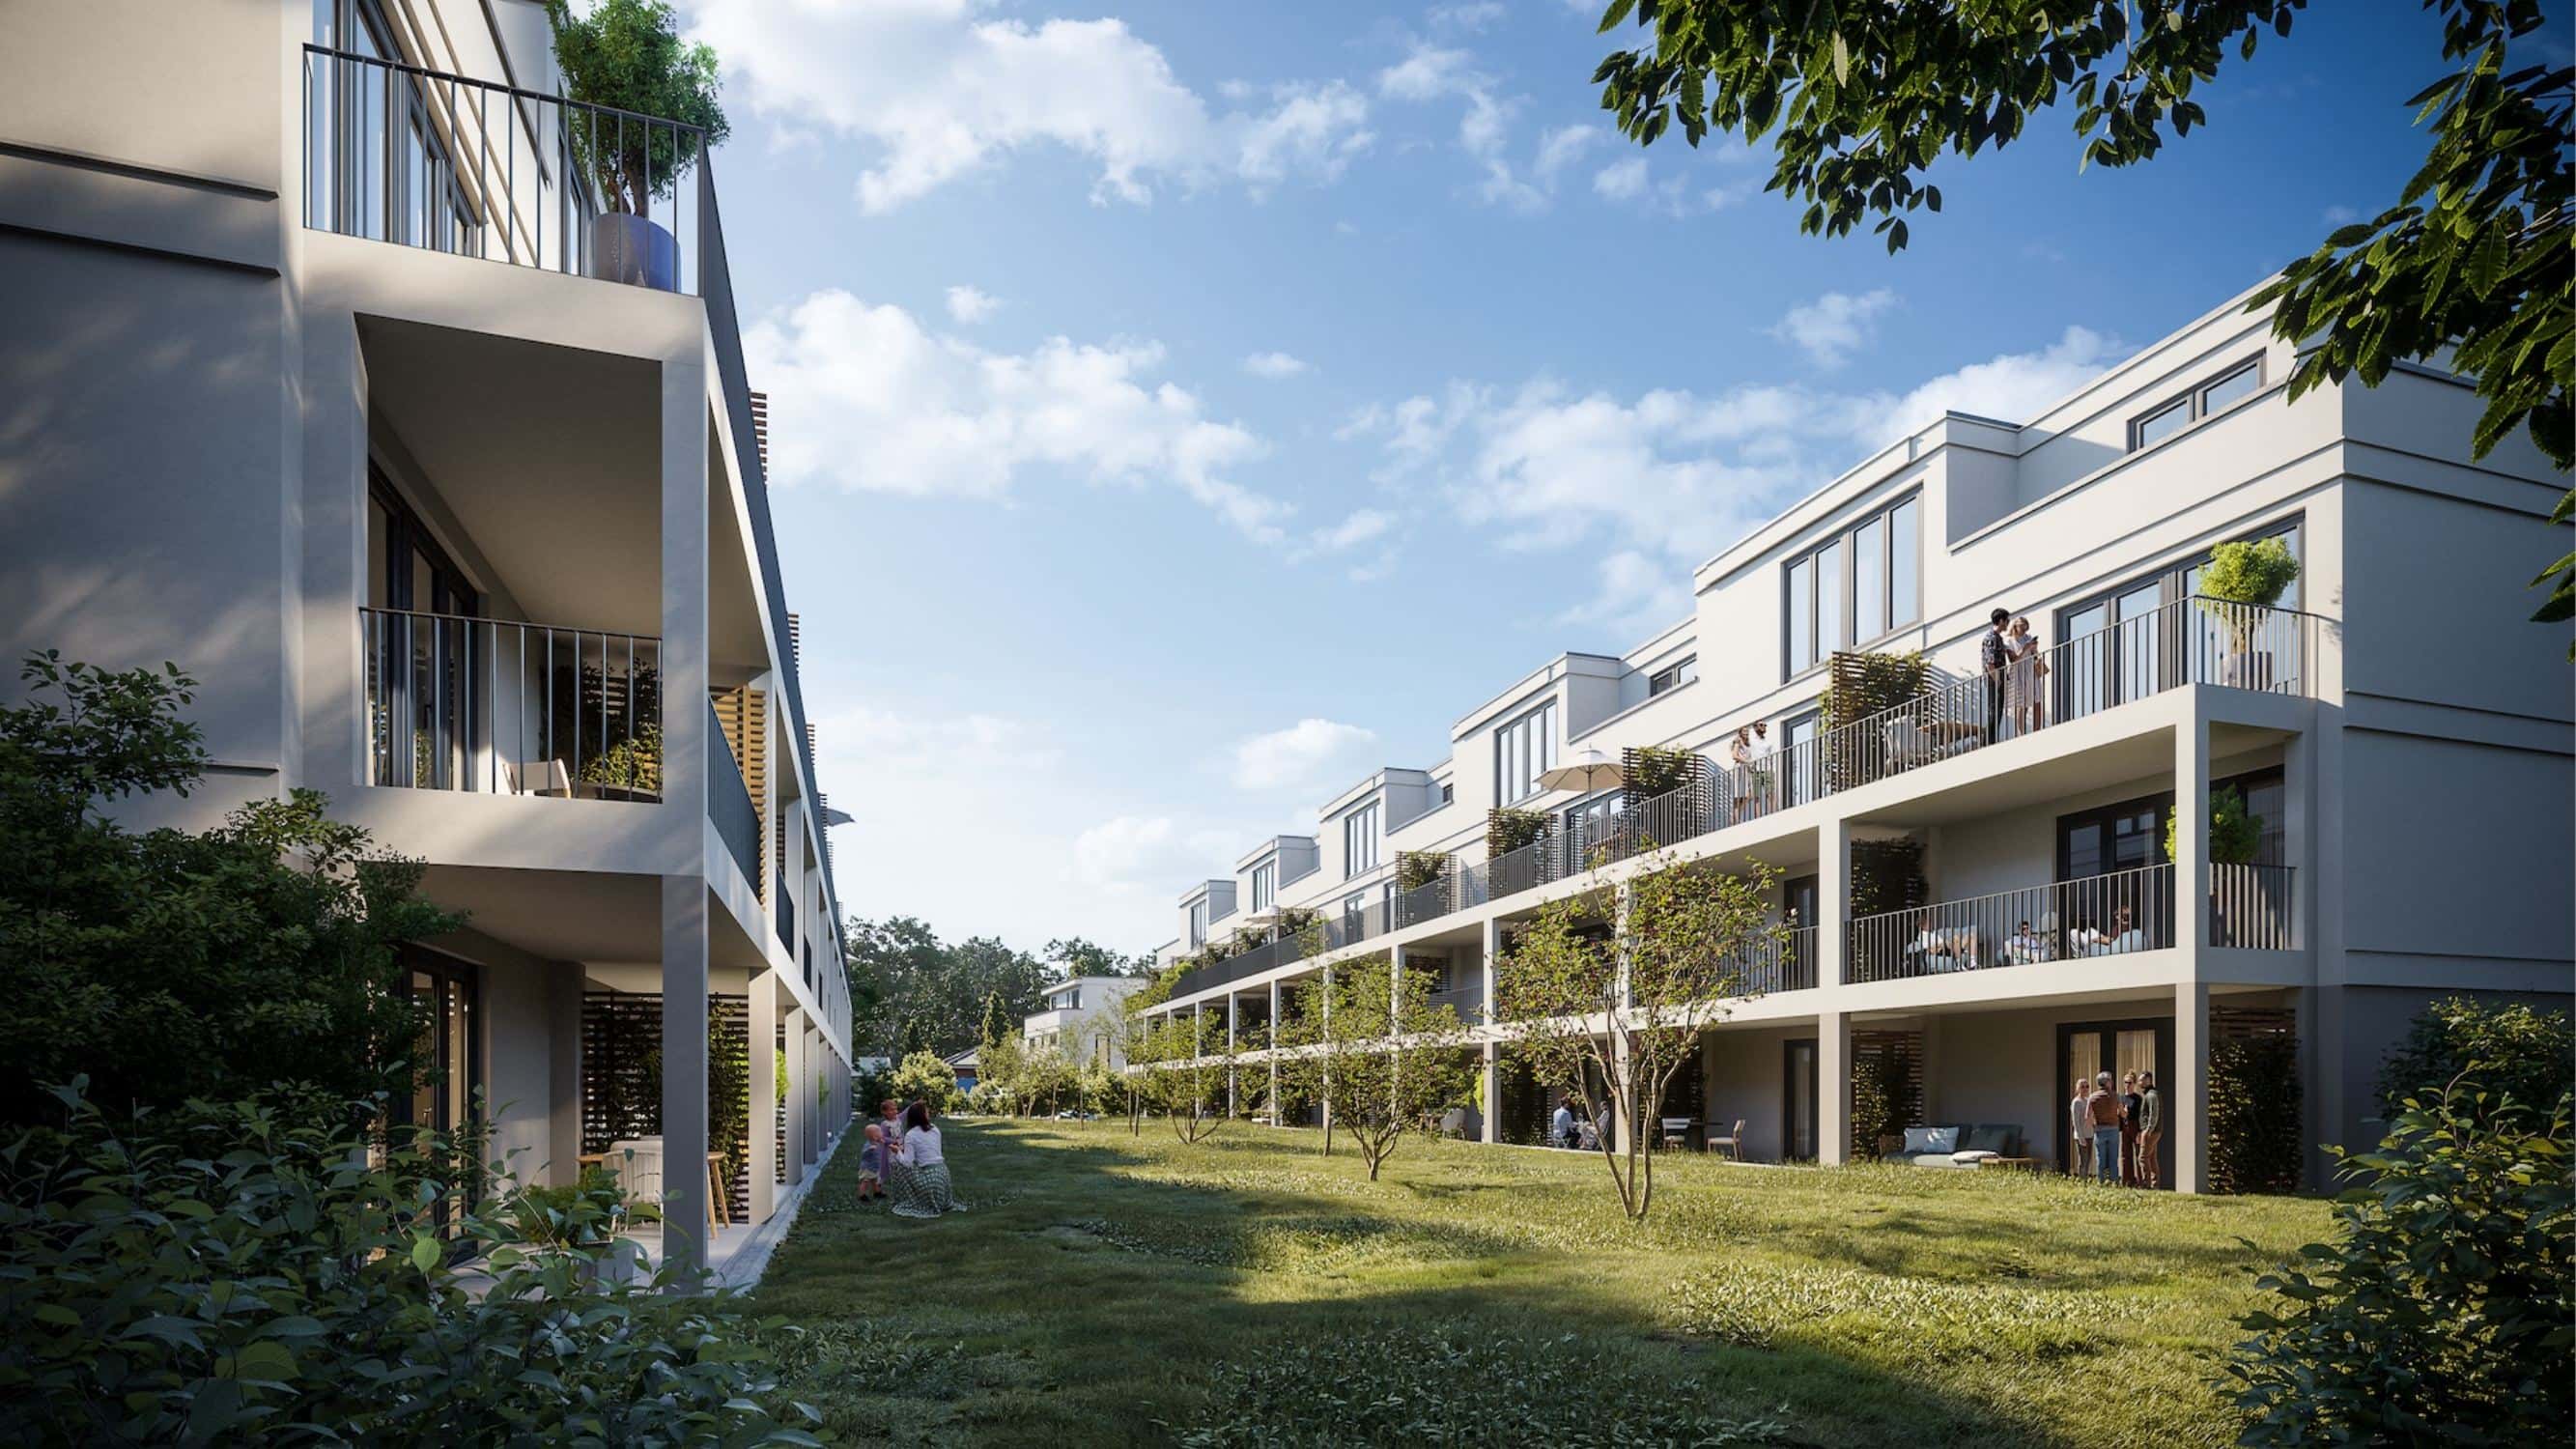
Spandauer Tor — Brunsbütteler Damm
Berlin

Elster Quartier Leipzig (389 WE, KfW 40 QNG Plus)
Leipzig
Modellrechnung. Alle Zahlen dieser Darstellung sind eine unverbindliche Modellrechnung. Grundlage sind Annahmen – insbesondere zu Kaufpreis und Erwerbsnebenkosten, Zins, Tilgung und Anschlussfinanzierung, Miete, Mietentwicklung und Leerstand, Bewirtschaftungs- und Instandhaltungskosten, Wertentwicklung und Inflation sowie zu Steuerrecht und persönlichen Steuermerkmalen – und die Angaben, die für die Berechnung erfasst wurden. Sind diese Angaben unvollständig oder unzutreffend, ist es auch das Ergebnis. Rundungsdifferenzen sind möglich.
Kein Angebot, keine Garantie. Die Modellrechnung ist kein Angebot, keine Finanzierungszusage und keine Zusicherung von Eigenschaften, Erträgen oder Steuervorteilen. Für das Eintreten der dargestellten Ergebnisse wird keine Garantie übernommen. Garantien des Verkäufers – etwa zu Miete oder Fertigstellung – gelten nur, soweit sie im notariellen Kaufvertrag vereinbart sind. Die tatsächliche Entwicklung kann abweichen, auch erheblich und zum Nachteil des Erwerbers. Wertentwicklungen und Daten der Vergangenheit sind kein verlässlicher Indikator für künftige Entwicklungen.
Risiken. Der Erwerb einer Immobilie als Kapitalanlage ist eine langfristige Entscheidung mit Risiken, insbesondere Wertverlust, Mietausfall und Leerstand, unerwartete Instandhaltungs- und Sanierungskosten, höhere Zinsen bei der Anschlussfinanzierung, eingeschränkte Verkäuflichkeit sowie Risiken der Bauphase wie Verzögerungen oder die Insolvenz des Bauträgers. Beim Kauf vom Bauträger schließen die Sicherungen der Makler- und Bauträgerverordnung (MaBV) – Zahlung nach Baufortschritt, Vormerkung – Mehrkosten der Fertigstellung und den Ausfall von Gewährleistungsansprüchen nicht aus. Je nach Objekt kommen Mehrheitsbeschlüsse und Sonderumlagen der Eigentümergemeinschaft, Grenzen des Mietrechts wie Mietpreisbremse und Kappungsgrenze sowie Investitionen hinzu, die Gesetze wie das Gebäudeenergiegesetz verlangen können. Bei einem frühen Verkauf können schon die Erwerbsnebenkosten zu einem Verlust führen. Eine einzelne Immobilie bündelt das Risiko auf ein Objekt und einen Standort. Verluste bis hin zum Totalverlust des eingesetzten Eigenkapitals sind möglich. Bei einer Fremdfinanzierung sind Zins und Tilgung auch dann zu leisten, wenn Mieteinnahmen ausbleiben oder der Wert sinkt; dafür haftet der Darlehensnehmer mit seinem gesamten Vermögen. Verluste können deshalb über das eingesetzte Eigenkapital hinausgehen und Zahlungen aus dem übrigen Vermögen erfordern.
Steuern. Steuerliche Wirkungen – etwa Abschreibungen einschließlich der Sonderabschreibung nach § 7b EStG, der Abzug von Werbungskosten oder Steuererstattungen – hängen von den persönlichen Verhältnissen und von der jeweils geltenden Rechtslage ab. Gerechnet ist mit dem Steuerrecht, das zum Stand der Berechnung bekannt ist, und – wo nicht anders angegeben – mit gleichbleibendem Einkommen oder Gewinn; künftige Rechtsänderungen sind nicht berücksichtigt. Gesetze, Rechtsprechung und Verwaltungsauffassung können sich ändern; über die steuerliche Anerkennung entscheidet das Finanzamt. Die Darstellung ist keine Hilfeleistung in Steuersachen (§§ 2, 5 StBerG) und ersetzt nicht die Prüfung durch einen Steuerberater.
Finanzierung. Zinssätze, Tilgung, Förderdarlehen und Finanzierungsquote sind Annahmen. Eine Finanzierung kommt erst nach Prüfung und Zusage durch die finanzierende Bank zustande; Konditionen können sich bis dahin ändern. Förderdarlehen, etwa der KfW, setzen die Programmbedingungen voraus und sind kontingentiert; ein Anspruch auf Förderung besteht nicht.
Angaben zum Objekt. Angaben zum Objekt – etwa Kaufpreis, Wohnfläche, Miete, Baukosten, Fertigstellung, Energiestandard und Förderfähigkeit – stammen aus den Unterlagen des Bauträgers bzw. Verkäufers (etwa Exposé, Preisliste, Baubeschreibung), Markt- und Standortzahlen aus den genannten Quellen. Maßgeblich sind allein der notarielle Kaufvertrag mit seinen Anlagen (etwa Baubeschreibung und gegebenenfalls Teilungserklärung) sowie der Darlehensvertrag.
Keine Beratung. Die Modellrechnung ist keine Anlage-, Steuer- oder Rechtsberatung und ersetzt weder die eigene Prüfung noch die fachkundige Beratung durch Steuerberater, Rechtsanwalt und finanzierende Bank; eine Erwerbsentscheidung sollte erst danach getroffen werden.
Investitionsanalyse und Kurzanalyse. Als „Investitionsanalyse“ oder „Kurzanalyse“ bezeichnete Unterlagen sind im Vertrieb erstellte Modellrechnungen – keine Gutachten eines unabhängigen oder öffentlich bestellten und vereidigten Sachverständigen und keine Verkehrswertermittlung nach § 194 BauGB.
Haftung. Wir haften unbeschränkt bei Vorsatz und grober Fahrlässigkeit, bei der Verletzung des Lebens, des Körpers oder der Gesundheit, nach dem Produkthaftungsgesetz und soweit wir eine Garantie übernommen haben. Bei leicht fahrlässiger Verletzung einer wesentlichen Vertragspflicht – einer Pflicht, deren Erfüllung die ordnungsgemäße Durchführung des Vertrags überhaupt erst ermöglicht und auf deren Einhaltung der Vertragspartner regelmäßig vertrauen darf – ist die Haftung auf den bei Vertragsschluss vorhersehbaren, vertragstypischen Schaden begrenzt. Im Übrigen ist die Haftung für leicht fahrlässig verursachte Schäden ausgeschlossen. Diese Regeln gelten auch für die persönliche Haftung unserer gesetzlichen Vertreter, Mitarbeiter und Erfüllungsgehilfen.
Stand. Maßgeblich ist der Stand der Berechnung; spätere Änderungen von Annahmen, Konditionen oder Rechtslage sind nicht berücksichtigt. Fassung dieses Hinweises: 17.10.2026.
123homes Magnolienhof: Der Schnitt zeigt live, welche Wohnungen noch frei sind — dieselben Daten, die dein Berater im Termin vor sich hat. Was vergeben ist, ist vergeben.
Schematische Darstellung — Anzahl und Verfügbarkeit entsprechen dem echten Stand. Ziehen dreht das Gebäude, ein Klick fliegt zur Wohnung.
Wir arbeiten mit einer ausgewählten Anzahl Investoren, die Immobilien nicht als Spekulation, sondern als langfristigen Vermögensbaustein verstehen. Jedes Objekt im Portfolio ist geprüft, jede Investmentkennzahl belegt.
Wir vermitteln Finanzierungen über ein breites Bankenrouting und begleiten den gesamten Prozess: vom Investmentprofil über die Bankunterlagen bis zum Notartermin und der Übergabe.
Vom ersten Gespräch bis zur laufenden Verwaltung — nichts bleibt liegen.
Unverbindlich, 30 Minuten. Wir hören zu: Ziele, Steuerlast, Horizont — daraus entsteht dein Investmentprofil.
Du siehst nur Objekte, die zu deinem Profil passen — mit Dossier, Lage-Analyse und durchgerechneter Kalkulation.
Haushaltsrechnung mit Ampel, Bankenrouting, Unterlagen-Checkliste. Du weißt vor der Bank, was trägt.
Kaufvertrag, Beurkundung, Auflassungsvormerkung — vorbereitet und begleitet, ohne offene Fragen.
Abnahme, Schlüssel, Mietbeginn.
Nach dem Kauf beginnt die Betreuung: Vermietung, Nebenkostenabrechnung, jährlicher Anlage-V-Export.
Erstgespräch unverbindlich. Wir hören zu, prüfen dein Profil und schlagen passende Objekte vor.
Oder komm zu einer unserer Investoren-Veranstaltungen — oder schreib uns direkt: kontakt@immofabrik.online.
Trag dich ein und erhalte neue Kapitalanlagen, Denkmal-Projekte und Investoren-Termine vor allen anderen — per Double-Opt-In, jederzeit abbestellbar.